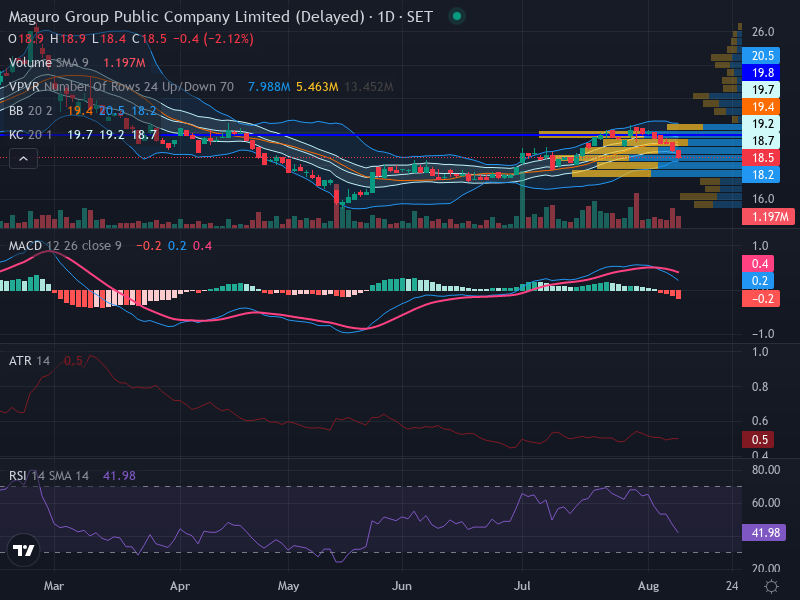
รายงานการตัดสินใจ SET: MAGURO — บริษัท มากุโระ กรุ๊ป จำกัด (มหาชน)
1. การ์ดตัดสินใจ
| รายการ | การตัดสินใจ |
|---|---|
| การปฏิบัติหลัก | เฝ้าระวัง (WATCH) |
| การปฏิบัติสำหรับผู้ถืออยู่ | ถือต่อ; คงจุดตัดขาดทุนที่ 18.20; เรื่องการเติบโตของปัจจัยพื้นฐานยังคงไม่เสียหาย |
| มุมมองทิศทาง | เป็นกลาง (ทางเทคนิค) / ขาขึ้น (ทางปัจจัยพื้นฐาน) |
| ความเชื่อมั่น | ต่ำ |
| กรอบเวลา | สวิง (1–5 วันหลังสัญญาณกระตุ้น) / ถือยาว (หลายเดือนสำหรับแนวคิดทางปัจจัยพื้นฐาน) |
| ราคาอ้างอิงล่าสุด | ~17.10 บาท (MSN Money, ล่าสุด); โซนเข้า 18.70 ตามข้อมูลนำเข้า |
| วันที่ของราคา | 10 สิงหาคม 2569 (วันที่ออกรายงาน) |
| สถานะของรูปแบบการเข้า | รอสัญญาณกระตุ้น — การคลี่คลายของภาวะ Squeeze; แต่ RRR ทางเทคนิคต่ำกว่าเกณฑ์ขั้นต่ำ |
หัวใจการตัดสินใจ: MAGURO นำเสนอความแตกต่างระหว่างปัจจัยทางเทคนิคและปัจจัยพื้นฐานที่กว้างที่สุดในบรรดาหุ้นที่สแกนวันนี้ กราฟเป็นไซด์เวย์ กำลังพักตัวในภาวะ Squeeze โดยมี Keltner Channel แบนราบ และ RRR เพียง 1.40 — ต่ำกว่าเกณฑ์ขั้นต่ำ 1.5 ทว่าเรื่องราวทางปัจจัยพื้นฐานกลับเป็นขาขึ้นอย่างยอดเยี่ยม: Finansia Syrus คงคำแนะนำ ซื้อ โดยให้ราคาเป้าหมาย 26.00 (25 มิ.ย. 2569), นักวิเคราะห์ 5 รายมีราคาเป้าหมายฉันทามติที่ 25.97 และบริษัทคาดการณ์การเติบโตของ EPS ที่ 27.4% ในปี 2569 และ 21.3% ในปี 2570 ไตรมาส 1/2569 เป็นจุดต่ำสุด และการขยายสาขาคาดว่าจะเร่งตัวขึ้นในครึ่งหลังของปี 2569 อย่างไรก็ตาม ข้อมูลกระแสเงินแทบไม่มีเลย (NVDR เป็นสัญญาณรบกวน, Big Lot ไม่สามารถใช้งานได้, Short-sell ไม่สามารถใช้งานได้) และสัญญาณกระตุ้นทางเทคนิคยังไม่เกิดขึ้น ศักยภาพขาขึ้นมหาศาล (ราคาเป้าหมาย 26.00 เทียบกับราคาปัจจุบัน ~17-19 = คิดเป็นขาขึ้น ~37-52%) ทำให้หุ้นนี้เป็นการเฝ้าระวังทางปัจจัยพื้นฐานที่มีความเชื่อมั่นสูง — แต่การเข้าทางเทคนิคต้องรอให้เกิดขึ้นจริง
2. ตารางคะแนนหลักฐาน
| หลักฐาน | ข้อค้นพบ | สัญญาณ | ความน่าเชื่อถือ |
|---|---|---|---|
| แนวโน้มและโครงสร้าง | ไซด์เวย์, พักตัว, อยู่ในภาวะ Squeeze, Keltner แบนราบ | เป็นกลาง | สูง |
| ปริมาณและโมเมนตัม | ปริมาณแห้งลงในภาวะ Squeeze; MACD Crossover เป็นขาขึ้น (โมเมนตัมกำลังดีดขึ้น); RSI เป็นกลาง | ขาขึ้นเล็กน้อย (MACD Crossover ในกรอบ) | ปานกลาง |
| Big Lot | ไม่มีข้อมูลส่งคืนจากเครื่องมือ | ไม่สามารถใช้งานได้ | N/A |
| Short Selling | ไม่มีข้อมูลส่งคืนจากเครื่องมือ | ไม่สามารถใช้งานได้ | N/A |
| NVDR | สัดส่วนซื้อสุทธิ 3.18%, เพียง 1 วัน, สภาพคล่องต่ำกว่า 100 ล้านบาท; เครื่องมือระบุว่า “เป็นกลาง” | สัญญาณรบกวน — ไม่มีสัญญาณ | ต่ำ |
| ข่าวสารและตัวเร่ง | Finansia Syrus ซื้อ ราคาเป้าหมาย 26.00 (25 มิ.ย. 2569); ฉันทามตินักวิเคราะห์ 5 ราย ราคาเป้าหมาย 25.97; ปี 2569E EPS 1.37 (+27.4% YoY); ROE 23.2% | เป็นบวกอย่างมาก | สูง |
| การประเมินมูลค่าหรือปัจจัยพื้นฐาน | P/E 21.3 เท่า ปี 2568E, 16.7 เท่า ปี 2569E; ไม่มีหนี้สินที่มีดอกเบี้ย; อัตราส่วนเงินทุนหมุนเวียน 1.6 เท่า; การขยายสาขาเร่งตัวในครึ่งหลังปี 2569 | เป็นบวกอย่างมาก | สูง |
ความสอดคล้องโดยรวม: ผสม — แนวคิดปัจจัยพื้นฐานแข็งแกร่งที่สุดเท่าที่พบในวันนี้ (กลุ่มภัตตาคารที่เติบโตสูง, ไม่มีหนี้, การขยายสาขาเร่งตัว, ฉันทามตินักวิเคราะห์ ซื้อ) แต่โครงสร้างทางเทคนิค (ไซด์เวย์, RRR 1.40) และข้อมูลกระแสเงินที่หายไปทำให้ไม่สามารถจัดประเภทการสะสมใดๆ ได้ ศักยภาพขาขึ้นทางปัจจัยพื้นฐานอยู่ที่ 37–52% เทียบกับราคาปัจจุบัน แต่การเข้าทางเทคนิคยังไม่ยืนยัน
3. การตีความทางเทคนิคและกระแสเงิน
- แนวโน้มหลัก: ไซด์เวย์ — พักตัวระหว่างแนวรับ 18.20 และแนวต้าน 19.40 โดย Keltner Channel แบนราบ หุ้นมีการเคลื่อนไหวในกรอบ ไม่ใช่มีแนวโน้ม
- วัฏจักรตลาด: การสะสมช่วงปลาย (ทางปัจจัยพื้นฐาน) / การพักตัว (ทางเทคนิค) — เรื่องราวการเติบโตทางปัจจัยพื้นฐาน (การขยายสาขา, EPS ที่สูงขึ้น) บ่งชี้ถึงการสะสม แต่กราฟยังไม่ได้สะท้อนสิ่งนี้ในโครงสร้างราคา ภาวะ Squeeze และปริมาณที่แห้งลงบ่งชี้ว่าการเคลื่อนไหวตามทิศทางกำลังใกล้เข้ามา
- แนวรับสำคัญ: 18.20 (ทันที; เป็นระดับจุดตัดขาดทุนที่ให้มาด้วย)
- แนวต้านสำคัญ: 19.40 (ทันที); 19.20 คือราคาขายที่ให้มา ซึ่งบ่งชี้เพดานระยะกลาง
- โมเมนตัม: MACD แสดงสัญญาณ “Crossover” — นี่คือจุดสว่างทางเทคนิคเพียงจุดเดียว ในตลาดไซด์เวย์ MACD Crossover สามารถเป็นสัญญาณนำล่วงหน้าของการเปลี่ยนแปลงแนวโน้ม เมื่อประกอบกับภาวะ Squeeze สิ่งนี้ชี้ว่าการคลี่คลายในทางสถิติมีโอกาสสูงที่จะเป็นขาขึ้น RSI เป็นกลาง ไม่ให้สัญญาณซื้อมากเกินไป/ขายมากเกินไป
- การตีความ Big Lot: ไม่สามารถใช้งานได้
- การตีความ Short-Selling: ไม่สามารถใช้งานได้
- การตีความ NVDR: สัดส่วนซื้อสุทธิ 3.18% น้อยมาก — ต่ำกว่าเกณฑ์ 15% อย่างมาก มูลค่าสุทธิสะสม 3 วันเพียง ~2.4 ล้านบาท ในมูลค่าการซื้อขายรวมต่ำกว่า 100 ล้านบาท นี่คือกระแสเงินระดับรายย่อย ไม่ใช่สถาบัน เครื่องมือจัดประเภทสิ่งนี้ว่า “เป็นกลาง” อย่างถูกต้อง ไม่มีสัญญาณ
- บทสรุปกระแสเงินรวม: ข้อมูลกระแสเงินทั้งหมดไม่สามารถใช้งานได้หรือเป็นสัญญาณรบกวน แนวคิดการลงทุนขึ้นอยู่กับเรื่องราวการเติบโตทางปัจจัยพื้นฐาน (รายงานนักวิเคราะห์) และโครงสร้างทางเทคนิค (ภาวะ Squeeze + MACD Crossover) ทั้งหมด ความสอดคล้องโดยรวมเป็นแบบผสม — เรื่องราวปัจจัยพื้นฐานแข็งแกร่ง แต่ไม่ได้รับการยืนยันจากกระแสเงินหรือ Price Action
เรื่องราวปัจจัยพื้นฐาน (เหตุผลที่แท้จริงที่น่าสนใจ):
| เมตริกซ์ | ปี 2568E | ปี 2569E | ปี 2570E |
|---|---|---|---|
| รายได้ (ล้านบาท) | 1,834 | 2,140 | 2,446 |
| กำไรสุทธิ (ล้านบาท) | 136 | 173 | 210 |
| EPS (บาท) | 1.08 | 1.37 | 1.67 |
| การเติบโตของ EPS | +34.2% | +27.4% | +21.3% |
| P/E (ณ ~18 บาท) | 16.7x | 13.1x | 10.8x |
| ROE | — | 23.2% | — |
Finansia Syrus (25 มิ.ย. 2569) กำหนด P/E ที่ 23 เท่า — สูงที่สุดในกลุ่มภัตตาคาร — โดยให้เหตุผลจากการเติบโตของกำไรที่เหนือกว่าและแผนการขยายสาขาที่ชัดเจนของ MAGURO งบดุลไม่มีหนี้สินที่มีดอกเบี้ย และมีอัตราส่วนเงินทุนหมุนเวียน 1.6 เท่า ตัวเร่งที่อาจเกิดขึ้น ได้แก่ การฟื้นตัวของการท่องเที่ยวที่นำมาซึ่งลูกค้าต่างชาติ, การปรับราคาอาหาร, ต้นทุนวัตถุดิบที่ลดลง และการเปิดสาขาใหม่ ราคาเป้าหมายล่าสุดคือ 26.00 โดยก่อนหน้านี้มีราคาเป้าหมาย 31.60 (ต.ค. 2568)
ณ ราคาตลาดปัจจุบัน ~17.10 บาท MAGURO ซื้อขายที่เพียง 12.5 เท่าของ EPS ปี 2569E — เป็นส่วนลดที่มีนัยสำคัญเมื่อเทียบกับ P/E ระดับพรีเมียมของกลุ่มที่ 23 เท่าที่ Finansia Syrus กำหนด ศักยภาพขาขึ้นทางปัจจัยพื้นฐานไปยังราคาเป้าหมาย 26.00 อยู่ที่ ~52%; แม้จะใช้ P/E แบบอนุรักษ์นิยมมากขึ้นที่ 20 เท่าต่อปี 2569E EPS ที่ 1.37 ก็จะให้มูลค่ายุติธรรม 27.40
ข้อกล่าวอ้างที่ไม่สามารถตรวจสอบได้: ไม่ได้ระบุค่า EMA 50 และ EMA 200 ไม่มีจุดยึด Fibonacci ใดๆ ราคาตลาดปัจจุบัน ~17.10 มาจาก MSN Money และอาจแตกต่างจากโซนเข้าที่สมมติของข้อมูลนำเข้าที่ 18.70 ช่องว่างกว้างระหว่างราคาตลาดปัจจุบัน (~17.10) และราคาเข้าจากข้อมูลนำเข้า (18.70) บ่งชี้ว่าหุ้นได้เคลื่อนไหวไปแล้วนับตั้งแต่ข้อมูลทางเทคนิคถูกสร้างขึ้น — ความแตกต่างนี้จำเป็นต้องได้รับการคลี่คลาย
4. แผนการดำเนินการ
- กลยุทธ์: การทะลุเหนือ 19.40 ด้วยปริมาณขยายตัว (ตัวกระตุ้นทางเทคนิค) หรือการสะสมที่ระดับราคาตกต่ำปัจจุบันสำหรับแนวคิดปัจจัยพื้นฐาน (การเทรดแบบถือยาว)
- โซนเข้า (แบบสวิง): 18.70 (ตามข้อมูลนำเข้า) — แต่ราคาตลาดปัจจุบันที่ ~17.10 บ่งชี้ว่าอาจมีจุดเข้าที่ดีกว่า
- โซนเข้า (แบบถือยาว): 17.00–18.00 — สะสมสำหรับแนวคิดปัจจัยพื้นฐานหลายเดือน ณ ส่วนลดที่มีนัยสำคัญจากราคาเป้าหมายนักวิเคราะห์ 26.00
- สัญญาณกระตุ้นเข้า (แบบสวิง): การปิดรายวันเหนือ 19.40 ด้วยปริมาณ ≥1.5× ค่าเฉลี่ยล่าสุด, MACD histogram ขยายกว้าง, และ RSI > 55
- สัญญาณกระตุ้นเข้า (แบบถือยาว): ทยอยสะสมในช่วง 17.00–18.00 ยอมรับจุดตัดขาดทุนที่กว้างกว่าและกรอบเวลาที่ยาวขึ้น ใช้แนวคิดปัจจัยพื้นฐาน (EPS ปี 2569E 1.37 × 20x P/E = มูลค่ายุติธรรม 27.40) เป็นตัวขับเคลื่อนผลตอบแทนหลัก มากกว่าเป้าหมายทางเทคนิคระยะใกล้
- เป้าหมาย 1: 19.40 (แนวต้านที่ให้มา; ระดับยืนยันการทะลุกรอบ) — เพียง +3.7% จาก 18.70 ไม่เพียงพอที่จะเป็นเป้าหมายเดี่ยว
- เป้าหมาย 2: 26.00 (ราคาเป้าหมาย Finansia Syrus, 25 มิ.ย. 2569) — +52% จาก 17.10, เป้าหมายทางปัจจัยพื้นฐาน
- เป้าหมาย 3: 31.60 (ราคาเป้าหมาย Finansia Syrus ก่อนหน้า, ต.ค. 2568) — เป็นเป้าหมายในฝัน; ต้องอาศัยการดำเนินการอย่างต่อเนื่อง
- จุดตัดขาดทุน: 18.20 (ตามที่ให้มา; แนวรับเชิงโครงสร้าง) สำหรับการเทรดแบบถือยาวที่ 17.10 จุดตัดนี้อยู่ต่ำกว่าจุดเข้า 1.10 บาท (6.4%) — กว้างขึ้นแต่ยอมรับได้สำหรับกรอบเวลาทางปัจจัยพื้นฐาน
- ผลตอบแทนต่อความเสี่ยงไปยังเป้าหมาย 1 (ณ จุดเข้า 18.70): RRR = 1.40 (ความเสี่ยง: 0.50; ผลตอบแทน: 0.70) ต่ำกว่าเกณฑ์ขั้นต่ำ 1.5
- ผลตอบแทนต่อความเสี่ยงไปยังเป้าหมาย 2 (ณ จุดเข้า 17.10): RRR = 8.09 (ความเสี่ยง: 17.10 − 18.20 = −1.10 → ต้องปรับจุดตัดขาดทุน โดยใช้ 16.50 เป็นจุดตัดพื้นฐานที่กว้างขึ้น: ความเสี่ยง 0.60; ผลตอบแทน: 26.00 − 17.10 = 8.90; RRR = 14.83) แต่ถึงแม้จะใช้จุดตัดที่ให้มาที่ 18.20 การเข้าที่ 17.10 ก็จะต่ำกว่าจุดตัด — ซึ่งถือว่าไม่ถูกต้อง
- ปัญหาสำคัญด้านราคา: ราคาเข้าจากข้อมูลนำเข้า (18.70) สูงกว่าราคาตลาดปัจจุบัน (~17.10) อย่างมีนัยสำคัญ หากหุ้นปรับตัวลงมาที่ 17.10 แสดงว่าพารามิเตอร์ของการจัดตั้งดั้งเดิมล้าสมัยแล้ว จุดตัดที่ 18.20 อยู่เหนือกว่าราคาปัจจุบัน — หมายความว่าสถานะใดๆ ที่ถืออยู่ควรถูกตัดขาดทุนไปแล้ว ความแตกต่างนี้ต้องได้รับการคลี่คลายก่อนดำเนินการใดๆ
- ห้ามเข้าเด็ดขาด หาก:
1. ราคาอยู่ต่ำกว่า 18.20 (จุดตัดที่ให้มาถูกชนไปแล้วหากราคาปัจจุบันคือ 17.10)
2. MACD Crossover กลับตัว (กับดักขาขึ้น)
3. งบไตรมาส 2/2569 (วันที่ไม่ได้รับการยืนยัน) ยังอยู่ระหว่างรอ — รอผลก่อน
ตัวกระตุ้นการปรับเพิ่ม/ลดระดับ
- ปรับเพิ่มเป็น ซื้อ (BUY) (แบบสวิง): การปิดรายวันเหนือ 19.40 ด้วยปริมาณขยายตัว, MACD ยืนยัน, RSI > 55 แต่ RRR ไปยังเป้าหมาย 1 (19.40) ยังคงไม่น่าสนใจ — ใช้เป้าหมาย 2 (26.00) เป็นเป้าหมายหลัก
- ปรับเพิ่มเป็น ซื้อ (BUY) (แบบถือยาว): ทยอยสะสมในช่วง 17.00–18.00 สำหรับแนวคิดปัจจัยพื้นฐาน ราคาเป้าหมายฉันทามติของนักวิเคราะห์ 5 รายที่ 25.97 และราคาเป้าหมาย Finansia Syrus ที่ 26.00 ให้ศักยภาพขาขึ้น ~52% ในช่วง 6–12 เดือน P/E ที่ 12.5 เท่า EPS ปี 2569E เป็นจุดเข้าที่น่าสนใจสำหรับหุ้นที่เติบโตของกำไร 27% โดยไม่มีหนี้สิน
- ปรับลดเป็น หลีกเลี่ยง (AVOID): ราคาปิดต่ำกว่า 18.20 ด้วยปริมาณที่ขยายตัว (เป็นที่น่ากังขาแล้วที่ 17.10) นอกจากนี้ให้ปรับลดหากกำไรไตรมาส 2/2569 น่าผิดหวัง และราคาเป้าหมายนักวิเคราะห์ถูกปรับลดลง
5. แผนที่สถานการณ์
| สถานการณ์ | ตัวกระตุ้น | เส้นทางที่คาด | การยกเลิกสถานการณ์ |
|---|---|---|---|
| กรณีขาขึ้น | ปิดรายวันเหนือ 19.40 ด้วยปริมาณ; งบไตรมาส 2/2569 ยืนยันการเร่งการเติบโต | ภาวะ Squeeze คลี่คลายขึ้นด้านบน; ราคามุ่งสู่ 26.00 ราคาเป้าหมายนักวิเคราะห์ภายใน 6–12 เดือน; การขยายสาขาและการฟื้นตัวของท่องเที่ยวขับเคลื่อนการปรับมูลค่าใหม่ | ราคาปิดลงต่ำกว่า 18.20 หลังทะลุกรอบ |
| กรณีฐาน | ราคายังคง 17.00–19.40; พักตัวต่อไป; MACD Crossover ยังคงอยู่ | เคลื่อนไหวในกรอบ; มูลค่าพื้นฐานค่อยๆ สะท้อนในราคาเมื่อกำไรรายไตรมาสยืนยันทิศทางการเติบโต | เส้นขอบเขตใดทะลุอย่างเด็ดขาด |
| กรณีขาลง | ราคาทะลุลงต่ำกว่า 18.20 ด้วยปริมาณ; งบไตรมาส 2/2569 น่าผิดหวัง; การปรับลดของนักวิเคราะห์ตามมา | ภาวะ Squeeze คลี่คลายในเชิงลบ; จุดตัดขาดทุนถูกชน; แนวคิดปัจจัยพื้นฐานต้องประเมินใหม่; แนวรับถัดไปไม่ระบุต่ำกว่า 18.20 | ราคากลับมายืนเหนือ 18.20 ด้วยปริมาณและตัวเร่งเชิงบวก |
6. ตัวเร่งและความเสี่ยงวิกฤต
ตัวเร่งที่กำลังจะมาถึง
- งบไตรมาส 2/2569 (วันที่ไม่ได้รับการยืนยัน): Finansia Syrus (25 มิ.ย. 2569) คาดว่ากำไรสุทธิไตรมาส 2/2569 จะเติบโตทั้ง QoQ และ YoY โดยได้แรงหนุนจากสาขาใหม่ โดยจุดต่ำสุดอยู่ในไตรมาส 1/2569 นี่คือตัวเร่งระยะใกล้ที่สำคัญที่สุด
- การเร่งการขยายสาขา (ครึ่งหลังปี 2569): การเปิดสาขาใหม่คาดว่าจะเร่งตัวขึ้นในช่วงครึ่งหลังของปี 2569 การประกาศสาขาใหม่แต่ละครั้งเป็นตัวเร่งเชิงบวกเพิ่มเติม
- การฟื้นตัวของการท่องเที่ยว: ในฐานะกลุ่มภัตตาคาร MAGURO ได้ประโยชน์โดยตรงจากการท่องเที่ยว การเร่งตัวของจำนวนนักท่องเที่ยวไทยส่งผลให้มีลูกค้าเข้าใช้บริการและการเติบโตของยอดขายสาขาเดิมมากขึ้น
- บทวิเคราะห์ของนักวิเคราะห์: นักวิเคราะห์ 5 รายครอบคลุม MAGURO ด้วยฉันทามติ ซื้อ และราคาเป้าหมาย 25.97 การปรับเพิ่มราคาเป้าหมายหลังงบไตรมาส 2 ใดๆ จะเป็นตัวเร่งเชิงบวก
ความเสี่ยงวิกฤต
- ความเสี่ยงทางเทคนิค: RRR 1.40 ต่ำกว่าเกณฑ์ขั้นต่ำ 1.5 สำหรับการเทรดแบบสวิง ราคาตลาดปัจจุบัน (~17.10) อยู่ต่ำกว่าจุดตัดที่ให้มา (18.20) บ่งชี้ว่ารูปแบบทางเทคนิคเดิมอาจถูกยกเลิกไปแล้ว แนวโน้มไซด์เวย์ที่มี Keltner แบนราบไม่ได้ให้แรงสนับสนุนโมเมนตัมเชิงโครงสร้าง
- ความเสี่ยงด้านกระแสเงิน: การขาดข้อมูลกระแสเงินทั้งสามหมวด (Big Lot, Short Sell, NVDR) โดยสิ้นเชิงเป็นช่องว่างที่สำคัญ สำหรับหุ้นภัตตาคารขนาดเล็กแล้ว เป็นสิ่งที่คาดได้บางส่วน แต่หมายความว่าไม่มีการยืนยันอิสระใดๆ จากกระแสเงินในตลาดต่อแนวคิดขาขึ้นของนักวิเคราะห์
- ความเสี่ยงทางปัจจัยพื้นฐาน: กลุ่มภัตตาคารมีการแข่งขันสูงและมีอุปสรรคในการเข้าต่ำ ความเสี่ยงรวมถึงการฟื้นตัวของการบริโภคที่ช้ากว่าคาด, การแข่งขันที่รุนแรงขึ้น, ต้นทุนวัตถุดิบที่เพิ่มขึ้น และการแย่งลูกค้าระหว่างสาขา (store cannibalization) กำไรยอดขายสาขาเดิมที่น่าผิดหวังเพียงไตรมาสเดียวอาจทำให้เรื่องราวการเติบโตหยุดชะงัก
- ความเสี่ยงด้านสภาพคล่อง: มูลค่าการซื้อขาย NVDR ที่ต่ำกว่า 100 ล้านบาท และช่องว่างราคาที่ปรากฏระหว่างข้อมูลนำเข้า (18.70) และตลาด (~17.10) บ่งชี้ถึงสภาพการซื้อขายที่เบาบาง ความเสี่ยงจาก Slippage และ Gap มีสูงสำหรับหุ้นขนาดนี้
การยกเลิกสมมติฐาน: การปิดรายวันต่ำกว่า 18.20 ด้วยปริมาณขยายตัวเป็นการยกเลิกรูปแบบทางเทคนิค แนวคิดปัจจัยพื้นฐานถูกยกเลิกหากงบไตรมาส 2/2569 แสดงยอดขายสาขาเดิมที่ลดลง หรือหากราคาเป้าหมายนักวิเคราะห์ถูกปรับลดลงมากกว่า 15%
7. การกำหนดขนาดสถานะ
- มูลค่าพอร์ต: ไม่ได้ให้ข้อมูล
- ความเสี่ยงสูงสุด: ไม่ได้ให้ข้อมูล
- ความเสี่ยงต่อหุ้น: 0.50 บาท (เข้าแบบสวิง 18.70 − จุดตัด 18.20); หรือกว้างกว่าสำหรับการเทรดแบบถือยาว
- จำนวนหุ้นสูงสุด: ไม่สามารถคำนวณได้หากไม่มีพารามิเตอร์ของพอร์ต
- หมายเหตุการกำหนดขนาด: MAGURO เป็นหุ้นที่มีความไม่สมดุลของความเสี่ยง-ผลตอบแทนสูงสุดที่สแกนในวันนี้ — ศักยภาพบวกทางปัจจัยพื้นฐาน 52% พร้อมกับความเสี่ยงทางเทคนิคและสภาพคล่องที่มีนัยสำคัญ ขนาดสถานะควรสะท้อนความไม่สมดุลนี้: ขนาดเล็ก (ครึ่งหนึ่งของการจัดสรรปกติหรือน้อยกว่า) เพื่อรองรับจุดตัดที่กว้างกว่าที่แนวคิดปัจจัยพื้นฐานต้องการ สูตร: จำนวนหุ้น = (มูลค่าพอร์ต × %ความเสี่ยงสูงสุด) ÷ ความเสี่ยงต่อหุ้น โดยใช้ความเสี่ยงต่อหุ้นที่เหมาะสมกับกรอบเวลาที่เลือก สำหรับการเทรดแบบถือยาวโดยมีจุดตัดที่ 16.50: ความเสี่ยงต่อหุ้น = 0.60 บาท
8. ทะเบียนข้อมูลและแหล่งที่มา
| แหล่งที่มา | วันที่ข้อมูลล่าสุด | สถานะ | ผลกระทบต่อการตัดสินใจ |
|---|---|---|---|
| ข้อมูลเทคนิคขาเข้า | 10 ส.ค. 2569 | ปัจจุบันแต่อาจล้าสมัยเมื่อเทียบกับราคาตลาด | โครงสร้างหลัก: ไซด์เวย์, Squeeze, MACD Crossover, RRR 1.40 |
| RAG Knowledge Main | 10 ส.ค. 2569 (เรียกข้อมูล) | มีอยู่ | กฎ Squeeze-Breakout; MACD Crossover เป็นสัญญาณโมเมนตัม |
| Query Biglot Stock Daily จาก RAG | N/A | ไม่สามารถใช้งานได้ | ลดความเชื่อมั่นด้านกระแสเงิน |
| Query Short Stock Daily จาก RAG | N/A | ไม่สามารถใช้งานได้ | ลดความเชื่อมั่นด้านกระแสเงิน |
| NVDR Analyzer | 7 ส.ค. 2569 | ปัจจุบันแต่เป็นสัญญาณรบกวน | สัดส่วน 3.18%, สภาพคล่องต่ำกว่า 100 ล้านบาท, เพียง 1 วัน — ไม่มีสัญญาณ |
| Tavily Search | 10 ส.ค. 2569 (ค้นหา) | มีอยู่ | สำคัญ — Finansia Syrus ซื้อ ราคาเป้าหมาย 26.00 (25 มิ.ย. 2569); ฉันทามตินักวิเคราะห์ 5 ราย TP 25.97; ปี 2569E EPS 1.37 |
แหล่งข้อมูลภายนอก (พร้อมวันที่เผยแพร่):
- Finansia Syrus — MAGURO GROUP (MAGURO TB) (25 มิ.ย. 2569). ซื้อ, TP 26.00. ปี 2569E EPS 1.37, P/E 23x. การเติบโตที่แข็งแกร่งขึ้นที่คาดในครึ่งหลังปี 2569; ไตรมาส 1/2569 เป็นจุดต่ำสุด
- Finansia Syrus — MAGURO GROUP (MAGURO TB) (3 ต.ค. 2568). ซื้อ, TP 31.60. ปี 2569E EPS 1.37, P/E 23x. โมเมนตัมกำไรที่แข็งแกร่งในครึ่งหลังปี 2568
- MSN Money — MAGURO (ล่าสุด). ราคาปัจจุบัน 17.10. ฉันทามตินักวิเคราะห์ 5 ราย: Strong Buy, TP 25.97.
ความแตกต่างที่สำคัญ:
- ช่องว่างราคา: ราคาเข้าจากข้อมูลนำเข้า (18.70) เทียบกับราคาตลาดปัจจุบัน (~17.10) แตกต่างกัน 1.60 บาท (8.6%) ซึ่งบ่งชี้ว่าข้อมูลทางเทคนิคอาจล้าสมัยเมื่อเทียบกับตลาด หากราคาตลาดคือ 17.10 จุดตัดเดิมที่ 18.20 ก็ถูกชนไปแล้ว
- ข้อมูลกระแสเงินหายไปโดยสิ้นเชิงทั้งสามหมวด
- ราคาเป้าหมายนักวิเคราะห์มีตั้งแต่ 25.97 (ฉันทามติ) ถึง 26.00 (Finansia Syrus ล่าสุด) ถึง 31.60 (Finansia Syrus ก่อนหน้า, ต.ค. 2568) การปรับลดลงจาก 31.60 เป็น 26.00 บ่งชี้ถึงความคาดหวังการเติบโตที่ลดลงแม้ว่าแนวโน้มยังคงเป็นบวก
9. การตัดสินใจสุดท้าย
เฝ้าระวัง (WATCH) — MAGURO นำเสนอศักยภาพขาขึ้นทางปัจจัยพื้นฐานที่แข็งแกร่งที่สุดในบรรดาหุ้นที่สแกนวันนี้ (ราคาเป้าหมายฉันทามตินักวิเคราะห์ 25.97, +52% จาก ~17.10) ด้วยกลุ่มภัตตาคารที่เติบโตสูง ไม่มีหนี้สิน กำลังขยายสาขา และได้รับประโยชน์จากการฟื้นตัวของท่องเที่ยว อย่างไรก็ตาม รูปแบบทางเทคนิคอ่อนแอ: แนวโน้มไซด์เวย์กับ Keltner แบนราบ, RRR ที่ 1.40 (ต่ำกว่าขั้นต่ำ), และช่องว่างราคาที่เป็นไปได้ซึ่งราคาตลาดปัจจุบัน (~17.10) ต่ำกว่าจุดตัดที่ให้มา (18.20) ข้อมูลกระแสเงินทั้งหมดไม่สามารถใช้งานได้ สำหรับนักเทรดแบบสวิง: รอการปิดรายวันเหนือ 19.40 ด้วยปริมาณขยายตัว สำหรับนักลงทุนแบบถือยาว: P/E 12.5 เท่า EPS ปี 2569E เสนอจุดเข้าที่น่าสนใจสำหรับแนวคิดปัจจัยพื้นฐาน — ทยอยสะสมในช่วง 17.00–18.00 ด้วยจุดตัดที่กว้างขึ้น เนื่องจากความแตกต่างระหว่างเทคนิคและปัจจัยพื้นฐานและข้อมูลกระแสเงินที่ขาดหายไป ความเชื่อมั่นจึงต่ำ ควรกำหนดขนาดสถานะแบบระมัดระวัง
สร้างเมื่อ: `2026-08-10T21:07:18.365+07:00`
อ้างอิงเนื้อหาต้นทาง: `stock_name:MAGURO|company_name:Maguro Group Public Company Limited|chat_id:8670813882|stock_trend:SIDEWAYS|trade_action:WAIT|target_price_1:19.4|entry_price:18.7|sell_price:19.2|stop_loss_level:18.2|chart_timeframe:1D|volume_status:DRYING_IN_SQUEEZE|immediate_support:18.2|immediate_resistance:19.4|risk_reward_ratio:1.4|volatility_squeeze_status:In-Squeeze|keltner_channels_slope:Flat|rsi_status:Neutral|macd_status:Crossover|trend_strength:Consolidating|price_action_signal:None`
*นี่คือการสนับสนุนการตัดสินใจตามหลักฐาน ไม่ใช่การรับประกันผลตอบแทน เป้าหมายเป็นระดับการวางแผนตามเงื่อนไข และการสูญเสียอาจเกินกว่าจุดตัดขาดทุนที่วางไว้ในระหว่างช่องว่างราคาหรือการซื้อขายที่ขาดสภาพคล่อง*