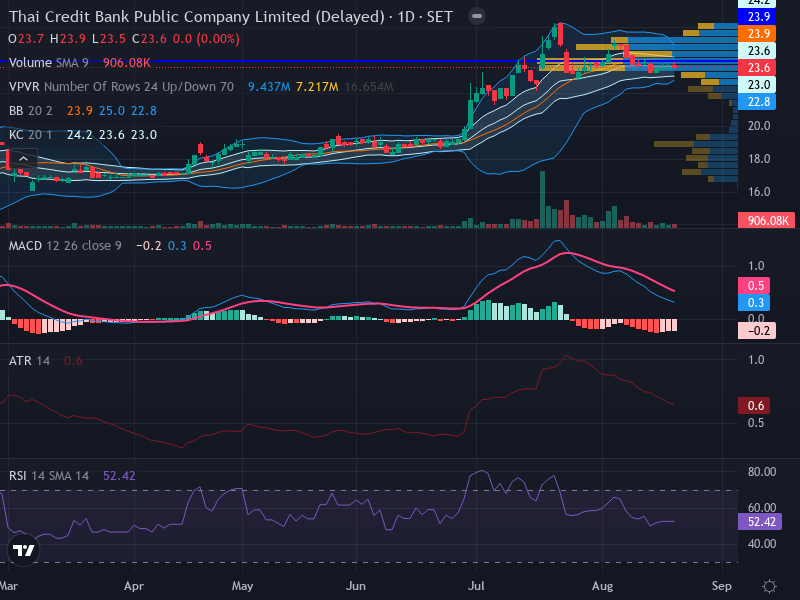
รายงานการตัดสินใจหุ้น SET: CREDIT — บริษัท ไทยเครดิตแบงก์ จำกัด (มหาชน)
1. บัตรการตัดสินใจ
| รายการ | การตัดสินใจ |
|---|---|
| การดำเนินการหลัก | ติดตาม (WATCH) |
| การดำเนินการสำหรับผู้ถือเดิม | ลดสถานะ (REDUCE) — ขายทำกำไรบางส่วน หรือขยับ Trailing Stop ขึ้นเป็น 23.00 |
| มุมมองทิศทาง | ผสม (เทคนิคกระทิง / กระแสเงินทุนหมี) |
| ระดับความเชื่อมั่น | ต่ำ (Low) |
| กรอบเวลา | สวิง (1–5 วัน) |
| ราคาอ้างอิงล่าสุด | ~23.70–23.90 บาท |
| วันที่ของราคา | 18 สิงหาคม 2026 (NVDR) / 20 สิงหาคม 2026 (ข้อมูลเทคนิค) |
| สถานะ Setup | รอสัญญาณเข้า — คำเตือนสภาพคล่องทำงานอยู่; กระแสเงินทุนขัดแย้ง |
สมมติฐานการตัดสินใจ: CREDIT แสดง Volatility Squeeze เชิงบวกพร้อม MACD Crossover และ Keltner Channel ชันขึ้น แต่ Setup ถูกบั่นทอนด้วยปัญหาสำคัญสามประการ: (1) มูลค่าการซื้อขายรวมรายวันต่ำกว่า 100 ล้านบาท — ไม่ผ่านตัวกรองสภาพคล่องบังคับ, (2) NVDR ขายสุทธิติดต่อกัน 9 วันด้วย Net Ratio –8.28% — เป็นสัญญาณกระแสเงินทุนต่างชาติขาออกต่อเนื่อง, และ (3) อัตราผลตอบแทนต่อความเสี่ยง 1.30:1 ต่ำกว่าเกณฑ์ขั้นต่ำ 1.50 การบีบตัวทางเทคนิคมีทิศทางที่น่าสนใจแต่ยังไม่ได้รับการยืนยันจากกระแสเงินทุน และถูกด้อยค่าด้วยสภาพคล่องที่บางเบา
2. ตารางคะแนนหลักฐาน
| หลักฐาน | สิ่งที่พบ | สัญญาณ | ความน่าเชื่อถือ |
|---|---|---|---|
| แนวโน้มและโครงสร้าง | ขาขึ้นในนาม; กำลังพักตัวใน Squeeze; Keltner ชันขึ้น; แนวต้าน 23.90, แนวรับ 23.00 | กระทิง / เป็นกลาง | สูง |
| วอลุ่มและโมเมนตัม | วอลุ่มแห้งใน Squeeze; MACD Bullish Crossover; RSI กลาง — เป็นรูปแบบก่อน Breakout แต่ยังไม่ยืนยัน | เป็นกลาง / ผสม | ปานกลาง |
| Big Lot | เครื่องมือไม่พร้อมใช้งาน — ข้อผิดพลาดของ Workflow | ไม่มีข้อมูล | N/A |
| Short Selling | เครื่องมือไม่พร้อมใช้งาน — ข้อผิดพลาดของ Workflow | ไม่มีข้อมูล | N/A |
| NVDR | Net Ratio –8.28%; ขายสุทธิ 9 วันติดต่อกัน; ยอดสะสม 3 วัน –4.5 ล้านบาท; ปริมาณเมื่อเทียบ 0.45 เท่า; สภาพคล่องต่ำกว่า 100 ล้านบาท | หมี / กระจาย | ปานกลาง |
| ข่าวและตัวเร่ง | งบการเงิน H1 2026 ยื่น 21 ก.ค. 2026; รายงานการใช้เงิน IPO 15 ก.ค. 2026; เป้าหมายสินเชื่อโตเลขสองหลัก 10–15% สำหรับปี 2026; P/E 6.91; P/BV 1.07; ราคาเป้าหมายนักวิเคราะห์ 27.50; อัตราเงินปันผล 4.10% | บวก | สูง |
| Valuation หรือปัจจัยพื้นฐาน | P/E 6.91 เท่า (ต่ำ), P/BV 1.07 เท่า, EPS 3.46 บาท, FWD P/E 5.52 เท่า — น่าสนใจเมื่อเทียบกับกลุ่มธนาคาร | บวก | สูง |
ข้อสรุปสัญญาณรวม: ผสม / ไม่สามารถสรุปได้ — การบีบตัวทางเทคนิคเป็นเชิงบวกแต่ไม่ได้รับการยืนยัน; NVDR แสดงการกระจายตัวอย่างต่อเนื่อง; พื้นฐานน่าสนใจแต่ช่องว่างข้อมูลกระแสเงินทุนมีนัยสำคัญ; สภาพคล่องต่ำมาก
3. การตีความทางเทคนิคและกระแสเงินทุน
- แนวโน้มหลัก: ขาขึ้น (ตามการจัดประเภทที่ให้มา) แต่กำลังพักตัว — ตัวบอกความแข็งแกร่งของแนวโน้มถูกอธิบายว่า “Consolidating” ซึ่งทำให้เกิดความกำกวม Keltner Channels ชันขึ้นซึ่งสนับสนุนแนวโน้มขาขึ้น แต่หุ้นไม่ได้สร้างจุดสูงสุดใหม่ — มันกำลังอัดตัวระหว่าง 23.00 และ 23.90
- วัฏจักรตลาด: ไม่ชัดเจน — การบีบตัวและพักตัวอาจเป็นช่วงปลายการสะสมก่อน Markup หรือรูปแบบการทำยอดก่อนกระจาย ข้อมูล NVDR เอียงความเป็นไปได้ไปทางหลัง
- แนวรับสำคัญ: 23.00 (แนวรับทันที; จุดยึด Stop-Loss)
- แนวต้านสำคัญ: 23.90 (แนวต้านทันที; ระดับ Breakout ของ Squeeze)
- โมเมนตัม: MACD Bullish Crossover ยืนยันแล้ว RSI เป็นกลาง — ไม่มีภาวะ Overbought หรือ Overshoot ไม่พบ Divergence MACD Crossover ในสภาพแวดล้อมที่พักตัวมีค่าทำนายต่ำกว่าในตลาดที่มีแนวโน้มชัดเจน
- วอลุ่ม: แห้งใน Squeeze — สอดคล้องกับการอัดตัวก่อน Breakout แต่มูลค่าซื้อขายรวมต่ำกว่า 100 ล้านบาท ทำให้รูปแบบวอลุ่มมีโอกาสถูกบิดเบือน
- การตีความ Big Lot: *ไม่มีข้อมูล* ไม่สามารถประเมินกิจกรรมบล็อกของสถาบัน
- การตีความ Short Selling: *ไม่มีข้อมูล* ไม่สามารถประเมินแรงกดดันขาลงผ่านช่องทางนี้
- การตีความ NVDR: นี่คือชุดข้อมูลที่น่ากังวลที่สุด NVDR แสดง การขายสุทธิ 9 วันติดต่อกัน — เป็นกระแสเงินทุนต่างชาติไหลออกต่อเนื่อง ยั่งยืน Net Ratio –8.28% มีนัยสำคัญแต่ไม่รุนแรง ยอดสะสม 3 วันขายออกเพียง –4.5 ล้านบาท ซึ่งเล็กในเชิงสัมบูรณ์ สอดคล้องกับสภาพคล่องโดยรวมที่ต่ำ ตัววิเคราะห์ NVDR ปักธงอย่างชัดเจนด้วยคำเตือนสัญญาณรบกวนจากสภาพคล่องต่ำ อย่างไรก็ตาม 9 วันติดต่อกันไม่ใช่สัญญาณรบกวนแบบสุ่ม — มันแสดงถึงอคติเชิงทิศทาง การรวมกันของการขายต่อเนื่องของ NVDR กับปริมาณซื้อขายรวมที่ต่ำหมายความว่า: (a) การมีส่วนร่วมของต่างชาติกำลังหดตัว, (b) แรงซื้อที่เหลือมาจากนักลงทุนรายย่อยในประเทศ/สถาบันในประเทศ, และ (c) Smart Money ต่างชาติไม่ได้มีส่วนร่วมกับ Setup ทางเทคนิคเชิงบวก
- ข้อสรุปกระแสเงินทุนรวม: การบีบตัวทางเทคนิคมีทิศทางเป็นขาขึ้นและยังไม่คลี่คลาย แต่ชุดข้อมูลกระแสเงินทุนเดียวที่มี (NVDR) เป็นขาลงด้วยการขายต่อเนื่อง 9 เซสชัน ราคากำลังพักตัวใกล้ขอบบนของกรอบ (~23.70–23.90) ซึ่งอาจบ่งชี้ถึงการดูดซับแรงขายต่างชาติโดยแรงซื้อในประเทศ แต่หากไม่มีข้อมูล Big Lot และ Short Selling นี่เป็นการคาดเดา Setup ทางเทคนิคไม่สามารถเชื่อถือได้หากปราศจากการยืนยันจากกระแสเงินทุนและสภาพคล่องที่เพียงพอ
ข้ออ้างที่ไม่สามารถตรวจสอบได้: ไม่ได้ให้ค่า EMA 50 และ EMA 200 และไม่สามารถตรวจสอบอย่างอิสระได้ การจัดประเภท “UP_TREND” ขัดแย้งกับตัวบอกความแข็งแกร่งของแนวโน้ม “Consolidating” — ความไม่สอดคล้องภายในนี้ลดทอนความน่าเชื่อถือ
4. แผนการดำเนินการ
- กลยุทธ์: Volatility Squeeze Breakout — แต่เฉพาะ หลังจาก ตัวกรองสภาพคล่องผ่านและกระแส NVDR กลับทิศ
- โซนเข้า: 24.00–24.30 (เมื่อมีการ Breakout ยืนยันเหนือ 23.90)
- สัญญาณเข้า: แท่งปิดรายวันเหนือ 23.90 พร้อมวอลุ่มขยายตัว และ มูลค่าการซื้อขายรวมรายวันเกิน 100 ล้านบาท และ NVDR กลับเป็นซื้อสุทธิอย่างน้อย 1–2 เซสชัน (ยุติการขาย 9 วันติดต่อกัน)
- เป้าหมายที่ 1: 25.30 — เป้าหมายที่ให้มา (วิธีการ: แนวต้านเดิม / การวัดการเคลื่อนที่)
- เป้าหมายที่ 2: 27.50 — ราคาเป้าหมายเฉลี่ยของนักวิเคราะห์ (Yahoo Finance, ณ 11 สิงหาคม 2026); หมายเหตุ: นี่คือเป้าหมายจากปัจจัยพื้นฐานที่ต้องใช้กรอบเวลาที่ยาวขึ้น
- Stop Loss: 23.00 — ต่ำกว่าแนวรับทันทีและต่ำกว่าโซนอัดตัวของ Squeeze
- Trailing Stop: ยังไม่ใช้จนกว่าจะยืนยัน Breakout และสร้างสถานะ
- Reward-to-Risk ถึงเป้าหมายที่ 1 (ที่ราคาเข้า Breakout 24.00): (25.30 – 24.00) / (24.00 – 23.00) = 1.30 / 1.00 = 1.30:1 — ต่ำกว่าเกณฑ์ขั้นต่ำ 1.50
- Reward-to-Risk ที่ราคาเข้าที่ให้มา 24.00: (25.30 – 24.00) / (24.00 – 23.00) = 1.30:1 — ตรงกับอัตราที่ให้มา; ยังต่ำกว่าเกณฑ์ขั้นต่ำ
- จังหวะการดำเนินการ: ไม่ต้องรีบ รอให้สภาพคล่องกลับสู่ปกติและ NVDR กลับทิศก่อนพิจารณาเข้า Squeeze ไม่มีวันหมดอายุที่แน่นอน
- ห้ามเข้าหาก:
1. มูลค่าการซื้อขายรวมรายวันยังต่ำกว่า 100 ล้านบาท (ตัวกรองสภาพคล่องบังคับ)
2. NVDR ยังคงขายต่อเนื่องเกิน 10+ วัน โดยไม่กลับทิศ
3. ราคาทะลุเหนือ 23.90 ด้วยวอลุ่มต่ำ (ความเสี่ยง Breakout หลอก)
ปรับเพิ่มเป็น BUY หาก: แท่งปิดรายวันเหนือ 23.90 ด้วยวอลุ่ม > ค่าเฉลี่ย 20 วัน, มูลค่าซื้อขายรวม > 100 ล้านบาท, และ การขายต่อเนื่องของ NVDR สิ้นสุดลง (กลับเป็นซื้อสุทธิ 2+ วันติดต่อกัน) ต้องประเมิน R:R ใหม่ที่ราคา Breakout จริง
ปรับลดเป็น AVOID หาก: ราคาปิดต่ำกว่า 23.00 หรือการขายต่อเนื่องของ NVDR ยืดยาวถึง 15+ วันโดยไม่พังทางเทคนิค (บ่งชี้การกระจายโดยต่างชาติอย่างต่อเนื่อง)
สำหรับผู้ถือเดิม: การขายต่อเนื่อง 9 วันของ NVDR และสภาพคล่องต่ำ ควรใช้ความระมัดระวัง พิจารณาลดสถานะลง 50% ในตอนนี้ ดึง Stop ขึ้นมาที่ 23.00 (ระดับที่ให้มา) หากราคาปิดต่ำกว่า 23.00 ให้ออกทั้งหมด
5. แผนที่สถานการณ์
| สถานการณ์ | ตัวกระตุ้น | แนวทางที่คาด | เงื่อนไขลบล้าง |
|---|---|---|---|
| Bull Case | แท่งปิดรายวันเหนือ 23.90 ด้วยวอลุ่ม > 100 ล้านบาท + NVDR กลับเป็นซื้อ | ปรับขึ้นสู่เป้าหมาย 1 ที่ 25.30; มีโอกาสขยายต่อไปยังราคาเป้าหมายนักวิเคราะห์ที่ 27.50 | ปิดกลับต่ำกว่า 23.90 หลังจาก Breakout |
| Base Case | ราคาแกว่งระหว่าง 23.00–23.90; Squeeze ยังไม่คลี่คลาย; NVDR ขายต่อแต่ราคาประคองตัว | อัดตัวต่อ; ไซด์เวย์โดยไม่คลี่คลายทิศทาง | ปิดต่ำกว่า 23.00 |
| Bear Case | แท่งปิดรายวันต่ำกว่า 23.00 พร้อมวอลุ่ม; NVDR เร่งขาย; ตัวเร่งเชิงลบ | ปรับลงสู่แนวรับถัดไป (ไม่ระบุในข้อมูล; ประมาณ 21.50–22.00 จากกรอบก่อนหน้า) | ฟื้นตัวเหนือ 23.50 พร้อมวอลุ่ม |
6. ตัวเร่งและความเสี่ยงสำคัญ
ตัวเร่งที่กำลังจะเกิดขึ้น
- ผลประกอบการ Q2/H1 2026: ยื่น 21 กรกฎาคม 2026 — เป็นสาธารณะแล้ว งบการเงินครึ่งปีที่ยังไม่ได้ตรวจสอบมีอยู่แล้ว รวมถึงบทวิเคราะห์ของฝ่ายจัดการ
- รายงานการใช้เงิน IPO: ยื่น 15 กรกฎาคม 2026 (รายงานครั้งที่ 5) — ความโปร่งใสต่อเนื่องในการใช้เงินทุน IPO
- กำไร Q3 2026: คาด ~ตุลาคม–พฤศจิกายน 2026 ตัวชี้วัดสำคัญ: ความคืบหน้าสู่เป้าหมายสินเชื่อโต 10–15% สำหรับปี 2026
- บทวิเคราะห์นักวิเคราะห์: ราคาเป้าหมายเฉลี่ยของ Consensus 27.50 บาท; P/E 6.91 เท่า trailing, 5.52 เท่า forward — คุณค่าเชิงลึกเมื่อเทียบกับกลุ่มธนาคาร
ความเสี่ยงสำคัญ
- ความเสี่ยงด้านสภาพคล่อง (วิกฤติ): มูลค่าการซื้อขายรวมรายวันต่ำกว่า 100 ล้านบาท ไม่ผ่านตัวกรองสัญญาณรบกวนบังคับ ปริมาณเฉลี่ย 1.57 ล้านหุ้น/วัน เทียบกับปัจจุบัน ~600,000 หุ้น นี่หมายถึง: spread กว้าง, slippage, ศักยภาพการปั่นราคา, และสัญญาณเทคนิคไม่น่าเชื่อถือ ข้อนี้เพียงพอที่จะจัดประเภทหุ้นเป็น AVOID สำหรับการเทรดแบบสวิง
- ความเสี่ยงด้านกระแสเงินทุน (วิกฤติ): NVDR ขายสุทธิ 9 วันติดต่อกันเป็นความขัดแย้งเชิงลบที่มีโครงสร้างต่อเนื่อง แม้ว่าจำนวนเงินอาจเล็กเพราะสภาพคล่องต่ำ แต่ทิศทางไม่คลุมเครือ เงินทุนต่างชาติกำลังออกจาก CREDIT อย่างต่อเนื่อง
- ความเสี่ยงด้านเทคนิค: แนวโน้มแบบพักตัวสร้างความกำกวม — MACD Crossover ในสภาพแวดล้อมที่ไม่มีแนวโน้มชัดเจนสามารถสร้างสัญญาณหลอก Squeeze สามารถคลายตัวลงด้านล่างได้ง่ายพอๆ กับขึ้นด้านบน
- ความเสี่ยงช่องว่างข้อมูล: ไม่มีข้อมูล Big Lot และ Short Selling นี่เป็นสาระสำคัญสำหรับหุ้นธนาคารที่เพิ่ง IPO และอาจมีการวางตำแหน่งของนักลงทุนสถาบันผ่านบล็อก
การลบล้างสมมติฐาน: แท่งปิดรายวันต่ำกว่า 23.00 หรือ NVDR ขายต่อเนื่องยาวถึง 15+ วันโดยไม่สนใจราคา หรือมูลค่าซื้อขายรวมต่ำกว่า 100 ล้านบาทต่อเนื่อง 10+ เซสชันโดยไม่มีการ Breakout
7. การกำหนดขนาดสถานะ
- มูลค่าพอร์ต: ไม่ได้ระบุ
- ความเสี่ยงสูงสุด: ไม่ได้ระบุ
- ความเสี่ยงต่อหุ้น (ที่ราคาเข้า Breakout 24.00): 24.00 – 23.00 = 1.00 บาท
- จำนวนหุ้นสูงสุด: ไม่สามารถคำนวณได้หากไม่มีข้อมูลพอร์ต
- หมายเหตุการกำหนดขนาด: สภาพคล่องต่ำมาก — มูลค่าซื้อขายเฉลี่ยต่อวันประมาณ 37 ล้านบาท (23.70 × 1.57 ล้านหุ้น) สถานะที่ใหญ่กว่า 5% ของมูลค่าซื้อขายเฉลี่ยต่อวัน (~1.85 ล้านบาท) เสี่ยงต่อ slippage มาก สูตร: จำนวนหุ้น = (พอร์ต × %ความเสี่ยง) ÷ 1.00 แต่จำกัดมูลค่าสถานะรวมไม่เกิน 1.85 ล้านบาท โดยไม่คำนึงถึงขนาดพอร์ต เมื่อพิจารณาความเชื่อมั่นต่ำและสภาพคล่องบางเบา ควรเลี่ยงการเทรดนี้ไปเลย
8. บัญชีข้อมูลและแหล่งที่มา
| แหล่งข้อมูล | วันที่ข้อมูลล่าสุด | สถานะ | ผลต่อการตัดสินใจ |
|---|---|---|---|
| Input technical data | 20 สิงหาคม 2026 | ปัจจุบัน | พื้นฐาน — ระบุ Squeeze; พักตัวพร้อม MACD Crossover |
| RAG Knowledge Sub-workflow | 20 สิงหาคม 2026 | ใช้งานได้ | ยืนยันกฎ Squeeze Breakout; เตือน MACD หลอกในตลาดไซด์เวย์/พักตัว |
| Query Biglot Stock Daily from RAG | N/A | ไม่พร้อมใช้งาน (workflow error) | ขาดการยืนยันบล็อกสถาบัน — ช่องว่างที่มีสาระสำคัญ |
| Query Short Stock Daily from RAG | N/A | ไม่พร้อมใช้งาน (workflow error) | ขาดการประเมินแรงกดดันขาลง — ช่องว่างที่มีสาระสำคัญ |
| NVDR Analyzer | 18 สิงหาคม 2026 | ปัจจุบัน | ขาย 9 วันติดต่อกัน; ปักธงสภาพคล่องต่ำ — การค้นพบที่สำคัญที่สุด |
| Tavily Search | 20 สิงหาคม 2026 | ใช้งานได้ | H1 2026 ยื่น 21 ก.ค.; การใช้เงิน IPO ปัจจุบัน; ราคาเป้าหมายนักวิเคราะห์ 27.50; P/E 6.91x น่าสนใจ |
แหล่งข้อมูลภายนอกหลัก:
- นักลงทุนสัมพันธ์ ไทยเครดิตแบงก์ — งบการเงิน H1 2026 และ MD&A ยื่น 21 กรกฎาคม 2026
- Yahoo Finance — ราคาเป้าหมายเฉลี่ย Consensus 27.50 บาท, P/E 6.91x, P/BV 1.07x (ณ 11 ส.ค. 2026)
- Asian Banking & Finance — เป้าหมายสินเชื่อโตเลขสองหลัก 10–15% สำหรับปี 2026
ความขัดแย้งสำคัญ: โครงสร้างเทคนิค (Squeeze พร้อม Keltner ชันขึ้น) และพื้นฐาน (P/E ต่ำ, ราคาเป้าหมายนักวิเคราะห์ 27.50) เป็นเชิงบวก แต่ NVDR แสดงการขายต่อเนื่อง 9 วันโดยต่างชาติ และสภาพคล่องต่ำกว่า 100 ล้านบาท ความเป็นบวกทางเทคนิคและพื้นฐานถูกหักล้างโดยความเป็นจริงของกระแสเงินทุนและสภาพคล่อง
9. การตัดสินใจสุดท้าย
ติดตาม (WATCH) — การบีบตัวของ Volatility Squeeze พร้อม MACD Crossover นำเสนอ Setup ที่ถูกต้องทางเทคนิค แต่มันถูกบั่นทอนโดยปัญหาสำคัญสามประการ: (1) มูลค่ารวมรายวันต่ำกว่า 100 ล้านบาท (ตัวกรองสภาพคล่องไม่ผ่าน), (2) NVDR ขายสุทธิ 9 วันติดต่อกัน (Net Ratio –8.28%) บ่งชี้การกระจายโดยต่างชาติอย่างต่อเนื่อง, และ (3) R:R 1.30:1 ต่ำกว่าเกณฑ์ขั้นต่ำ ห้ามเข้าจนกว่าจะมีแท่งปิดรายวันเหนือ 23.90 ด้วยวอลุ่ม > 100 ล้านบาท และการขายต่อเนื่องของ NVDR สิ้นสุดลง; Stop ที่ 23.00, เป้าหมาย 1 ที่ 25.30 นักเทรดสายอนุรักษ์ควรจัดประเภทเป็น AVOID จนกว่าสภาพคล่องกลับสู่ปกติ ผู้ถือเดิมควรลดสถานะบางส่วนในตอนนี้
Source Content Reference: `stock_name:CREDIT|company_name:Thai Credit Bank Public Company Limited|chat_id:8670813882|stock_trend:UP_TREND|trade_action:WAIT|target_price_1:25.3|entry_price:24|sell_price:25.3|stop_loss_level:23|chart_timeframe:1D|volume_status:DRYING_IN_SQUEEZE|immediate_support:23|immediate_resistance:23.9|risk_reward_ratio:1.3|volatility_squeeze_status:In-Squeeze|keltner_channels_slope:Rising|rsi_status:Neutral|macd_status:Crossover|trend_strength:Consolidating|price_action_signal:None`
*นี่คือการสนับสนุนการตัดสินใจจากหลักฐาน ไม่ใช่การรับประกันผลตอบแทน เป้าหมายเป็นระดับการวางแผนแบบมีเงื่อนไข และการขาดทุนอาจเกินระดับ Stop ที่วางแผนไว้ได้ในกรณีเกิด Gap หรือการซื้อขายไม่มีสภาพคล่อง สภาพคล่องที่ต่ำมากของ CREDIT (<100 ล้านบาทต่อวัน) และการขายต่อเนื่อง 9 วันของ NVDR เป็นความเสี่ยงด้านการดำเนินการและทิศทางที่มีนัยสำคัญซึ่งอยู่เหนือ Setup ทางเทคนิคเชิงบวก*