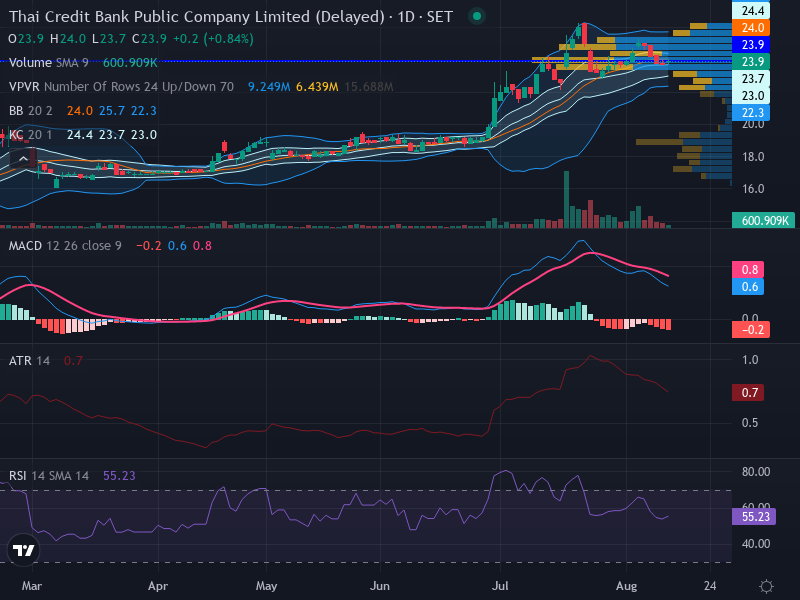
รายงานการตัดสินใจหุ้น SET: CREDIT — บริษัท ไทยเครดิตแบงก์ จำกัด (มหาชน)
1. บัตรสรุปการตัดสินใจ
| รายการ | การตัดสินใจ |
|---|---|
| การดำเนินการหลัก | หลีกเลี่ยง (AVOID) |
| การดำเนินการสำหรับผู้ถืออยู่ | ถือต่อโดยใช้ trailing stop ที่ 23.3; ขายทำกำไรบางส่วนเมื่อราคาดีดตัวเกิน 24.0 |
| แนวโน้มทิศทาง | ขาขึ้น (แนวโน้มยังสมบูรณ์) แต่ setup การเข้าซื้อเสียโครงสร้าง |
| ความเชื่อมั่น | ปานกลาง |
| กรอบเวลา | สวิง (ไม่มีจุดเข้าที่ถูกต้องที่ระดับราคาปัจจุบัน) |
| ราคาอ้างอิงล่าสุด | ~23.70 บาท |
| วันที่ราคา | 11 สิงหาคม 2569 (SET factsheet) |
| สถานะ Setup | ไม่ถูกต้อง — reward-to-risk ไม่เป็นที่ยอมรับ; จุดเข้าใกล้แนวต้านเกินไปโดยไม่มี buffer |
ธีสิสการตัดสินใจ: CREDIT มีแนวโน้มขาขึ้นที่แข็งแกร่งพร้อม Keltner Channels ที่ลาดขึ้น แต่จุดเข้าที่ให้มาที่ 23.9 โดยมี stop 23.7 และเป้าหมาย 24.0 ก่อให้เกิด reward-to-risk ที่เลวร้ายถึง 0.5:1 — เสี่ยง 0.20 บาท เพื่อหวังกำไร 0.10 บาท ไม่ว่าความแข็งแกร่งของแนวโน้มจะมากเพียงใดก็ไม่สามารถพิสูจน์ให้เข้าเทรดที่มีเป้าหมายแรกอยู่เหนือจุดเข้าเพียง 0.4% ในขณะที่ stop ถูกปักติดแนวรับถัดไป โดยไม่เหลือพื้นที่ให้ราคาผันผวนตามปกติ แนวโน้มเองไม่ใช่ปัญหา แต่ราคาเข้า ตำแหน่ง stop และความใกล้ของเป้าหมายทำให้เทรดนี้เสียโครงสร้าง รอการพักตัวกลับลงมาที่ 23.3–23.5 เพื่อฟื้นฟู reward-to-risk ที่ป้องกันได้
2. ตารางคะแนนหลักฐาน
| หลักฐาน | สิ่งที่พบ | สัญญาณ | ความน่าเชื่อถือ |
|---|---|---|---|
| แนวโน้มและโครงสร้าง | UP_TREND; Keltner ลาดขึ้น; ความแข็งแกร่งของแนวโน้มสูง; ไม่มี squeeze (ความผันผวนปกติ) | ขาขึ้น | สูง |
| วอลุ่มและโมเมนตัม | วอลุ่ม NORMAL; RSI neutral; MACD ที่เส้นศูนย์; ไม่มี divergence | กลาง (แนวโน้มยืนยันแล้ว แต่ไม่มีสัญญาณโมเมนตัมใหม่) | สูง |
| Big Lot | ไม่พบข้อมูลส่งกลับ | ไม่สามารถใช้ได้ | N/A |
| Short selling | ไม่พบข้อมูลส่งกลับ | ไม่สามารถใช้ได้ | N/A |
| NVDR | ขายสุทธิ 3 วันติดต่อกัน; อัตราส่วนสุทธิ –8.62%; volume spike 0.59x (ต่ำกว่าค่าเฉลี่ย); ยอดสุทธิ 3 วัน –6.0 ล้านบาท; สภาพคล่อง < 100 ล้านบาท/วัน | การกระจายเล็กน้อย (สัญญาณรบกวน) | ต่ำ (สภาพคล่องต่ำกว่า 100 ล้านบาท) |
| ข่าวและตัวเร่ง | IPO ที่ 29 บาท (ก.พ. 2567); หุ้นต่ำกว่าราคา IPO –18%; ยื่นงบครึ่งปีแรก 2569 เมื่อ 21 ก.ค.; เป้าสินเชื่อโตสองหลัก 10–15% สำหรับปี 2569; Fitch A(tha) แนวโน้มมีเสถียรภาพ | ผสม — เรื่องเล่าการเติบโตบวก, ราคาต่ำกว่า IPO | สูง |
| Valuation / พื้นฐาน | P/B ~1.07, มูลค่าตลาด ~29.3 พันล้านบาท; สินเชื่อ micro-SME เป็นหลัก (68% ของพอร์ต); ยังไม่มีเงินปันผล; ไม่มี SET ESG Rating | กลาง | ปานกลาง |
ข้อสรุปเชิงผสมผสาน (Net Confluence): ผสม — แนวโน้มเป็นขาขึ้นและปัจจัยพื้นฐานแสดงถึงเรื่องราวการเติบโต แต่ setup การเข้าซื้อมีข้อบกพร่องร้ายแรง, NVDR แสดงการกระจายเล็กน้อย (ซึ่งถูกรบกวนจาก noise), และข้อมูล Big Lot กับ short selling ไม่มีให้ใช้เลย แนวโน้มเพียงอย่างเดียวไม่เพียงพอ
3. การตีความทางเทคนิคและกระแสเงิน
- แนวโน้มหลัก: ขาขึ้น (Keltner ลาดขึ้น, การจัดระดับความแข็งแกร่งของแนวโน้มสูง, มีลำดับ higher-high/higher-low โดยนัยตาม Dow Theory)
- วัฏจักรตลาด: Markup — Keltner ลาดขึ้นพร้อมราคา “เดินแถบบน” สอดคล้องกับนิยามของฐานความรู้ว่าเป็นขาขึ้นที่แข็งแกร่งและมีโมเมนตัมเชิงบวก ไม่มี squeeze ปรากฏ (ความผันผวนเป็นกลาง) หมายความว่าแนวโน้มยังมีพื้นที่ให้ดำเนินต่อไปโดยไม่ถูกบีบอัด
- แนวรับสำคัญ: 23.3 (แนวรับทันทีที่ให้มา); ต่ำกว่านั้นคือจุดอ้างอิงต่ำสุด 52 สัปดาห์ที่ 14.70 และราคา IPO ที่ 29.0 (ซึ่งตอนนี้กลายเป็นแนวต้านเหนือศีรษะ)
- แนวต้านสำคัญ: 24.4 (แนวต้านทันทีที่ให้มา) แนวต้านหลักด้านบน: ราคา IPO ที่ 29.0 แสดงถึงโซนแรงขายที่มีโอกาสสูงจากนักลงทุน IPO ที่ยังติดทุน
- โมเมนตัม: RSI อยู่ในภาวะ neutral — สอดคล้องกับแนวโน้มขาขึ้นที่ยังไม่ยืดเยื้อ ฐานความรู้ระบุว่าในขาขึ้น RSI มักแกว่งระหว่าง 40–80 การที่ RSI เป็นกลางตรงนี้สร้างสรรค์ในทางที่ดี หมายความว่าแนวโน้มยังไม่ถึงจุดหมดแรง MACD ที่ Zero-Line-Position: เป็นสัญญาณกลาง และไม่ยืนยันโมเมนตัมขาขึ้นใหม่ ในอุดมคติ MACD ควรอยู่เหนือเส้นศูนย์เพื่อยืนยันการต่อเนื่องของขาขึ้น; ตำแหน่งเส้นศูนย์ทำให้ตัวชี้วัดนี้เป็น wait-and-see ไม่พบ divergence ใด ๆ
- การตีความ Big Lot: ไม่สามารถใช้ได้ ไม่สามารถประเมิน block flow ของสถาบันได้เลย — ช่องว่างข้อมูลสำคัญ
- การตีความ Short Selling: ไม่สามารถใช้ได้ ไม่พบข้อมูลส่งกลับ ไม่สามารถประเมินแรง short ได้
- การตีความ NVDR: ขายสุทธิ 3 วันติดต่อกันด้วยอัตราส่วน –8.62% อย่างไรก็ตาม NVDR volume spike มีเพียง 0.59x (ต่ำกว่าค่าเฉลี่ย 20 วัน) หมายความว่ากิจกรรมการซื้อขายของ NVDR ต่ำกว่าปกติเสียอีก — ขัดแย้งกับธีสิสการกระจาย กระแสเงินออก 3 วันรวมกันเพียง ~6.0 ล้านบาทในหุ้นที่มีมูลค่าตลาด 29.3 พันล้านบาท และสภาพคล่องต่ำกว่า 100 ล้านบาท/วัน นี่คือสถานการณ์ “LOW LIQUIDITY / NOISE WARNING” : สัญญาณไม่น่าเชื่อถือและไร้ความหมาย
- ข้อสรุปกระแสเงินรวม: การกระจาย NVDR อ่อนแอ ถูกรบกวนจาก noise และถูกหักล้างด้วยปริมาณ NVDR ที่ต่ำกว่าค่าเฉลี่ย ข้อมูล Big Lot และ short หายไปหมด สัญญาณที่น่าเชื่อถือเพียงอย่างเดียวคือแนวโน้มขาขึ้นทางเทคนิค อย่างไรก็ดี แนวโน้มขาขึ้นไม่สามารถสนับสนุนการเข้าซื้อที่มี reward-to-risk 0.5:1 ได้ การจัดประเภท: ผสม — โครงสร้างขาขึ้น, ไม่มีการยืนยันจากกระแสเงิน, setup การเข้าใช้ไม่ได้
ข้ออ้างทางเทคนิคที่ไม่สามารถยืนยันได้: MACD zero-line position ไม่ได้ระบุทิศทาง ไม่มีค่า EMA 50/200 จึงไม่สามารถอ้างถึง death-cross หรือ alignment ได้ แนวโน้มถูกจัดประเภทจากข้อมูลนำเข้าว่าแข็งแกร่ง ซึ่งยอมรับได้เมื่อพิจารณาจาก Keltner ที่ลาดขึ้น
4. แผนการดำเนินการ
- กลยุทธ์: ไม่มีเทรดที่ระดับปัจจุบัน เข้าเมื่อพักตัวเท่านั้น หากราคารีเซตมาอยู่ในโซน reward-to-risk ที่ใช้ได้
- โซนเข้า: 23.3–23.5 (พักตัวกลับมาที่แนวรับโครงสร้างแรก) จุดเข้า 23.9 ที่ให้มาไม่ถูกต้อง
- Trigger เข้า: ราคาพักตัวกลับมาที่ 23.3–23.5 ด้วยวอลุ่มที่ลดลง ทรงตัวเหนือแนวรับ สร้างแท่งเทียนกลับตัวขาขึ้น และ MACD ตัดขึ้นเหนือเส้นศูนย์หรือเส้นสัญญาณ
- เป้าหมาย 1: 24.0 (ให้มา — แนวต้านทันที) หากเข้าที่ 23.4 จากการพักตัว reward จะเท่ากับ 0.60 บาท ซึ่งอย่างน้อยก็ใช้งานได้
- เป้าหมาย 2: 24.4 (แนวต้านที่ให้มา); เหนือขึ้นไปคือ 26.25 (high 52 สัปดาห์จาก SET factsheet)
- Stop Loss: 23.0 (ต่ำกว่าแนวรับ 23.3 เล็กน้อย — stop ที่ให้มา 23.7 แคบเกินไปสำหรับ swing trade และเป็นต้นตอของ R/R ที่พัง) ระยะ stop 0.4 บาทจากจุดเข้า 23.4 คิดเป็น ~1.7% — แคบแต่ป้องกันได้ในเชิงโครงสร้าง
- Reward-to-Risk ถึงเป้าหมาย 1 (setup ที่ให้มา): (24.0 – 23.9) / (23.9 – 23.7) = 0.1 / 0.2 = 0.50:1 — เลวร้าย; เสี่ยง 2 บาทเพื่อหวังกำไร 1 บาท นี่คือ reward-to-risk ที่แย่ที่สุดในบรรดาหุ้นที่ตรวจสอบทั้งหมด
- Reward-to-Risk ถึงเป้าหมาย 1 (setup พักตัว): (24.0 – 23.4) / (23.4 – 23.0) = 0.6 / 0.4 = 1.5:1 — ผ่านเกณฑ์ขั้นต่ำ
- จังหวะการดำเนินการ: ไม่มีการเข้าตอนนี้ รอการพักตัว ไม่มีตัวเร่งตามปฏิทินที่สำคัญสร้างความเร่งด่วนในทันที
- ห้ามเข้าหาก:
1. ราคายังอยู่เหนือ 23.7 — reward-to-risk จะต่ำกว่า 1.0:1 และเทรดไม่สามารถทำได้
2. ราคาทะลุต่ำกว่า 23.3 พร้อมวอลุ่ม — โครงสร้างขาขึ้นเสียหาย และการพักตัวกลายเป็นการกลับตัว
3. NVDR ขายสุทธิเร่งตัวเกิน 15% บนสภาพคล่อง >100 ล้านบาท — จะยืนยันการกระจายจริง แม้ที่ระดับปัจจุบันจะเป็น noise ก็ตาม
อัปเกรดจาก AVOID เป็น WATCH:
ราคาพักตัวกลับมาที่ 23.3–23.5 หาแนวรับได้ และสร้างแท่งเทียนกลับตัวขาขึ้น ทำให้ R/R เป็นไปได้ที่ ≥1.5:1
ลดระดับเป็น SELL (ผู้ถือเดิม):
ปิดรายวันต่ำกว่า 23.3 พร้อมวอลุ่มขยายตัว — แนวรับโครงสร้างถูกทำลาย
5. แผนที่สถานการณ์
| สถานการณ์ | Trigger | เส้นทางคาดการณ์ | การลบล้างสัญญาณ |
|---|---|---|---|
| กรณีขาขึ้น | พักตัวมาที่ 23.3–23.5 แล้วทรงตัวได้; การกลับตัวขาขึ้นปรากฏ; MACD กลับเป็นบวก | Rally ผ่าน 24.0 ไป 24.4 แล้วมุ่งสู่ 26.25 (high 52 สัปดาห์) | ปิดต่ำกว่า 23.0 (แนวรับล้มเหลว) |
| กรณีฐาน | ราคา consolidation ในกรอบ 23.3–24.0; ขาขึ้นหยุดพักแต่ยังไม่กลับตัว | การพักตัวออกข้างภายในขาขึ้น; ไม่มีโอกาสเข้าเว้นแต่การพักตัวจะเสร็จ | โครงสร้างขาขึ้นยังสมบูรณ์เหนือ 23.3 |
| กรณีขาลง | ปิดต่ำกว่า 23.3 พร้อมวอลุ่ม; แรงขายจาก IPO overhang รุนแรงขึ้น | พังลงไปสู่ 22.0 จากนั้นอาจถึงโซน 20.0 | ฟื้นกลับขึ้นเหนือ 23.5 ภายใน 2 ช่วงการซื้อขาย |
6. ตัวเร่งและความเสี่ยงสำคัญ
ตัวเร่งที่กำลังจะมาถึง
- งบการเงินครึ่งปีแรก 2569 (ยื่น 21 ก.ค. 2569): เผยแพร่แล้ว ผลประกอบการครึ่งปีมีอยู่บนเว็บไซต์ SET และ IR ของบริษัท — ไม่คาดว่าจะมี gap จากเซอร์ไพรส์กำไร
- เป้าหมายสินเชื่อโตสองหลัก (10–15% สำหรับปี 2569): การขยายสินเชื่อ micro-SME และสินเชื่อที่อยู่อาศัย (home-equity) เป็นเรื่องเล่าการเติบโตหลัก การอัปเดตความคืบหน้าคือตัวเร่งปัจจัยพื้นฐานสำคัญ
- รายงานการใช้เงิน IPO: ยื่นรายไตรมาส; รายงานครั้งที่ 5 (15 ก.ค. 2569) เพิ่งยื่น — ไม่มีผลกระทบสำคัญต่อราคาในระยะใกล้
ความเสี่ยงสำคัญ
- ความเสี่ยงทางเทคนิค: จุดเข้าที่ให้มา (23.9) มี reward-to-risk 0.50:1 — การเข้าที่นี่คือสมการความเสี่ยงที่เสียเปรียบแน่นอน ถึงแม้แนวโน้มจะแข็งแกร่ง แต่การเข้าก็ผิดพลาด เสียงรบกวนราคาปกติ (0.2 บาท) ก็จะหยุดเทรดทันที
- ความเสี่ยงด้าน Flow: ข้อมูล NVDR ถูกรบกวนด้วย noise (สภาพคล่องต่ำกว่า 100 ล้าน) ข้อมูล Big Lot และ short มืดสนิท สามในสี่เสาหลักด้าน flow ไม่พร้อมใช้งาน — แนวโน้มทางเทคนิคไม่ได้รับการยืนยันจากกระแสเงิน
- ความเสี่ยงจาก IPO Overhang: หุ้นซื้อขายต่ำกว่าราคา IPO ที่ 29 บาทประมาณ –18% นักลงทุน IPO ติดทุน และทุกครั้งที่ราคาเด้งขึ้นสู่ระดับสูงจะเผชิญแรงขายจากกลุ่มนักลงทุนที่ต้องการออกที่ราคาใกล้ทุน ราคา IPO 29 บาทเป็นเพดานทางจิตวิทยา
- ความเสี่ยงด้านสภาพคล่อง: มูลค่าซื้อขายต่อวันต่ำกว่า 100 ล้านบาทตามตัวชี้วัด NVDR บ่งบอกถึงตลาดที่บาง อาจทำให้เกิด slippage เวลาเข้าและออก
การลบล้างธีสิส: การปิดรายวันต่ำกว่า 23.3 พร้อมวอลุ่มทำให้โครงสร้างขาขึ้นเป็นโมฆะ ต้องยกเลิกความลำเอียงขาขึ้นทั้งหมด
7. การกำหนดขนาดสถานะ
- มูลค่าพอร์ต: ไม่ได้ให้มา
- ความเสี่ยงสูงสุด: ไม่ได้ให้มา
- ความเสี่ยงต่อหุ้น (setup ที่ให้มา): 0.20 บาท (23.9 – 23.7) — แคบเกินเหตุ; stop นี้จะถูกชนโดยความผันผวนภายในวันปกติ
- ความเสี่ยงต่อหุ้น (setup พักตัวที่ 23.4): 0.40 บาท (23.4 – 23.0) — สมจริงมากขึ้นที่ ~1.7% ของจุดเข้า
- จำนวนหุ้นสูงสุด: ไม่สามารถคำนวณได้หากไม่มีข้อมูลพอร์ต
- หมายเหตุการกำหนดขนาด: ห้ามเข้าด้วยพารามิเตอร์ที่ให้มา หาก setup พักตัวเกิดขึ้น: $Risk\ Budget = มูลค่าพอร์ต \times Max\ Risk\%$, $จำนวนหุ้น = \left\lfloor Risk\ Budget \mathbin{/} 0.40 \right\rfloor$ ปัดลงตามจำนวนหุ้นในหนึ่ง board lot ของ SET ด้วยสภาพคล่องที่ต่ำและข้อมูล flow ที่หายไป ควรกำหนดขนาดสถานะเพียงครึ่งเดียว
8. บัญชีข้อมูลและแหล่งที่มา
| แหล่งที่มา | วันที่ข้อมูลล่าสุด | สถานะ | ผลต่อการตัดสินใจ |
|---|---|---|---|
| ข้อมูลเทคนิค Input | 14 ส.ค. 2569 (เวลารายงาน) | ปัจจุบัน | กำหนดขาขึ้น, Keltner ลาดขึ้น แต่จุดเข้ามีข้อบกพร่องร้ายแรง |
| RAG Knowledge Sub-workflow | 14 ส.ค. 2569 | ใช้ได้ | กฎขาขึ้น: Keltner ลาดขึ้นยืนยันความแข็งแกร่ง; การเข้าแบบดึงกลับสู่ VWAP เป็นที่นิยม — ยืนยันกลยุทธ์รอพักตัว |
| Query Biglot Stock Daily จาก RAG | — | ไม่สามารถใช้ได้ | ช่องว่างข้อมูลสำคัญ; ไม่สามารถประเมิน block flow ของสถาบัน |
| Query Short Stock Daily จาก RAG | — | ไม่สามารถใช้ได้ | ช่องว่างข้อมูลสำคัญ; ไม่สามารถประเมินแรง short |
| NVDR Analyzer | 10 ส.ค. 2569 | ปัจจุบัน แต่ สภาพคล่องต่ำกว่า 100 ล้านบาท | ขาย 3 วัน, –8.62% แต่ volume spike 0.59x → noise ที่ไม่น่าเชื่อถือ |
| Tavily Search | 14 ส.ค. 2569 | ใช้ได้ | IPO 29 บาท (ก.พ. 2567); งบ H1 2569 ยื่นแล้ว; เป้าสินเชื่อโต 10–15%; Fitch A(tha) |
แหล่งข้อมูลภายนอก:
- SET (11 ส.ค. 2569): ราคา ~23.70, 52 สัปดาห์ 14.70–26.25, P/B 1.07, มูลค่าตลาด 29.3 พันล้านบาท
- Thai Credit Bank IR (21 ก.ค. 2569): งบการเงินครึ่งปีแรก 2569 ยื่นแล้ว
- CGS International / Asian Banking & Finance (2569): เป้าสินเชื่อโต 10–15%, เน้น micro-SME
- WSJ (ก.พ. 2567, ใช้เป็นบริบทประวัติศาสตร์): IPO ตั้งราคาที่ 29 บาท (บนของช่วง), ระดมทุน $240 ล้าน
- Fitch Ratings (15 ก.ย. 2568): A(tha) National Rating, Stable Outlook
9. การตัดสินใจสุดท้าย
หลีกเลี่ยง (AVOID) — จุดเข้าที่ให้มาที่ 23.9 พร้อม stop 23.7 และเป้าหมาย 24.0 ก่อให้เกิด reward-to-risk 0.50:1 — แย่ที่สุดในบรรดาหุ้นที่ตรวจสอบทั้งหมด ไม่ว่าความแข็งแกร่งของแนวโน้มจะมากเพียงใดก็ไม่สามารถช่วยเทรดที่เสี่ยง 2 บาทเพื่อหวังกำไร 1 บาทได้ รอการพักตัวกลับมาที่ 23.3–23.5 โดยมี stop ที่ 23.0 เพื่อฟื้นฟูสัดส่วนขั้นต่ำ 1.5:1 แนวโน้มขาขึ้นมีจริง แต่จุดเข้าเสียหาย การปิดต่ำกว่า 23.3 จะลบล้างแนวโน้มทั้งหมด
สร้างเมื่อ: `2026-08-14T09:39:39.408+07:00`
อ้างอิงเนื้อหาต้นทาง: `stock_name:CREDIT|company_name:Thai Credit Bank Public Company Limited|chat_id:8670813882|stock_trend:UP_TREND|trade_action:WAIT|target_price_1:24|entry_price:23.9|sell_price:24|stop_loss_level:23.7|chart_timeframe:1D|volume_status:NORMAL|immediate_support:23.3|immediate_resistance:24.4|risk_reward_ratio:0.5|volatility_squeeze_status:Neutral|keltner_channels_slope:Rising|rsi_status:Neutral|macd_status:Zero-Line-Position|trend_strength:Strong|price_action_signal:None`
*นี่คือการสนับสนุนการตัดสินใจตามหลักฐาน ไม่ใช่การรับประกันผลตอบแทน เป้าหมายเป็นระดับวางแผนแบบมีเงื่อนไข และการขาดทุนอาจเกิน stop ที่วางไว้ระหว่างเกิด gap หรือการซื้อขายในสภาพคล่องต่ำ*