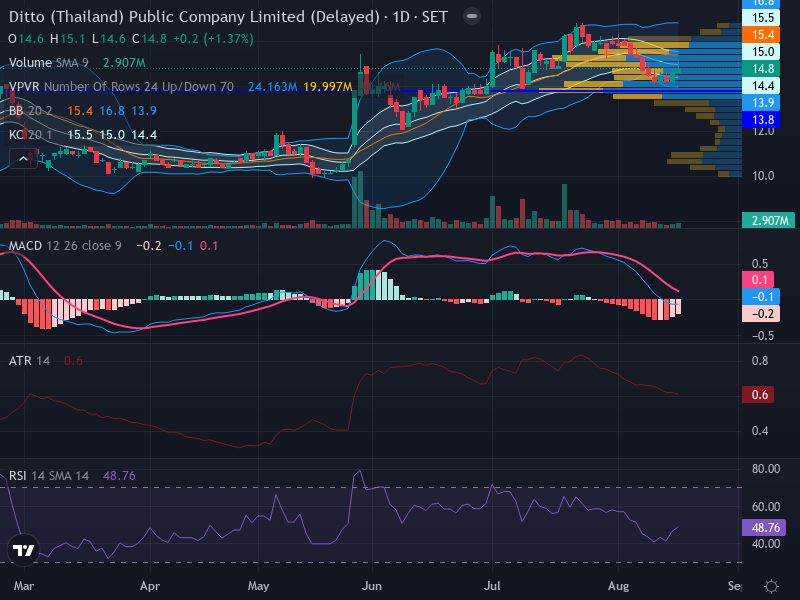
รายงานการตัดสินใจ SET: DITTO — บริษัท ดิตโต้ (ประเทศไทย) จำกัด (มหาชน)
1. การ์ดตัดสินใจ
| รายการ | การตัดสินใจ |
|---|---|
| การดำเนินการหลัก | หลีกเลี่ยง (AVOID) |
| การดำเนินการสำหรับผู้ถือเดิม | ลดหรือออกก่อนวันประกาศงบ; ตั้ง Stop Loss เด็ดขาดที่ 13.80 |
| แนวโน้มทิศทาง | เป็นกลาง (อยู่ในช่วงบีบตัวก่อน breakout; มีเหตุการณ์งบใกล้เข้ามา) |
| ระดับความเชื่อมั่น | ต่ำ |
| กรอบเวลาการลงทุน | Swing (1–5 วัน แต่ความเสี่ยงจาก Gap ของงบการเงินครอบงำ) |
| ราคาอ้างอิงล่าสุด | 14.20 บาท |
| วันที่ของราคา | 18 สิงหาคม 2569 (ข้อมูลล่าสุดเท่าที่มี) |
| สถานะ Setup | ไม่ถูกต้อง — ราคาเข้าสูงกว่าราคาตลาด, R:R คำนวณผิด, งบออกพรุ่งนี้ |
แนวคิดการตัดสินใจ: DITTO อยู่ในภาวะ Volatility Squeeze โดย Keltner Channels แบนราบ — เป็นสภาวะก่อนการ breakout อย่างไรก็ตาม มีสามประเด็นสำคัญที่ป้องกันไม่ให้ซื้อ: (1) งบการเงินมีกำหนดประกาศ 19 สิงหาคม 2569 — พรุ่งนี้ — ก่อให้เกิดความเสี่ยงจาก Gap ที่ใกล้ตัว; (2) R:R ที่ให้มาที่ 1.60 ไม่ถูกต้องทางคณิตศาสตร์ (R:R จริงคือ 0.55 ณ ระดับที่ให้มา); และ (3) หุ้นไม่ผ่านเกณฑ์สภาพคล่อง (มูลค่าซื้อขายรายวัน ~21 ล้านบาท เทียบกับขั้นต่ำ 100 ล้านบาท) ทำให้สัญญาณ NVDR ไม่น่าเชื่อถือและเพิ่มความเสี่ยงจาก Slippage หุ้นซื้อขายที่ 14.20 ต่ำกว่าราคาเข้าที่ 14.90 และต้องผ่านแนวต้าน 14.80 ก่อน ไม่ควรเปิดสถานะใด ๆ ก่อนวันประกาศงบ
2. ตารางคะแนนหลักฐาน
| หลักฐาน | สิ่งที่พบ | สัญญาณ | ความน่าเชื่อถือ |
|---|---|---|---|
| แนวโน้มและโครงสร้าง | แกว่งตัว Sideways; Volatility Squeeze ทำงาน; Keltner Channels แบน; กรอบ 13.90–14.80 | เป็นกลาง | ปานกลาง |
| ปริมาณและโมเมนตัม | ปริมาณปกติ (ไม่ได้แห้งลง); RSI เป็นกลาง; MACD อยู่ที่เส้นศูนย์; ไม่มี Divergence; ไม่มีสัญญาณ Price Action | เป็นกลาง | ปานกลาง |
| Big Lot | เครื่องมือไม่พร้อมใช้งาน — ไม่มีข้อมูลส่งกลับ | ใช้ไม่ได้ | N/A |
| Short Selling | เครื่องมือไม่พร้อมใช้งาน — ไม่มีข้อมูลส่งกลับ | ใช้ไม่ได้ | N/A |
| NVDR | ขายติดต่อกัน 4 วัน; NVDR Net Ratio -2.14%; Volume Spike 0.80x; 3 วันสุทธิ -7.11 ล้านบาท; ต่ำกว่าเกณฑ์สภาพคล่อง 100 ล้านบาท | แรงขายความเข้มต่ำ (ความน่าเชื่อถือต่ำ) | ต่ำ |
| ข่าวและตัวเร่ง | งบฯ 19 ส.ค. 2569 (พรุ่งนี้); ยื่นงบ Q2 2569 แล้ว; รายได้ FY2565 3,188.64 ล้านบาท; กำไรสุทธิ 599.25 ล้านบาท; YTD +30.58% | ผสม — งบสร้างความเสี่ยง Gap หลัก | ปานกลาง |
| มูลค่า/ปัจจัยพื้นฐาน | ราคาล่าสุด 14.20; มูลค่าหลักทรัพย์ตามราคาตลาดไม่ได้รับการยืนยัน; บทวิเคราะห์จำกัด; หุ้น +30.58% YTD | เป็นกลาง | ต่ำ |
ความสอดคล้องโดยรวมของหลักฐาน: ผสม — โครงสร้างทางเทคนิคเป็นกลาง (Squeeze รอทิศทาง), NVDR แสดงแรงขายความเข้มต่ำบนสภาพคล่องต่ำ และงบพรุ่งนี้สร้างความเสี่ยงแบบ Binary Event แหล่งข้อมูล Flow สองแหล่งไม่พร้อมใช้งาน ความสอดคล้องโดยรวมเป็นแบบผสม เอนไปทางยังสรุปไม่ได้เพราะตัวเร่งงบเป็นปัจจัยครอบงำ
3. การตีความทางเทคนิคและ Flow
- แนวโน้มหลัก: Sideways (แกว่งตัวภายใต้กรอบ 13.90–14.80)
- วัฏจักรตลาด: ไม่ชัดเจน — การบีบตัวของ Volatility และ Keltner Channels แบนราบบ่งชี้ว่าการขยายตัวของทิศทางใกล้เกิดขึ้น Squeeze อาจจบลงได้ทั้งสองทิศทาง องค์ความรู้ทางเทคนิคที่ดึงมายืนยัน: “เมื่อ Bollinger Bands บีบตัวแคบมาก ๆ หมายความว่า Volatility อยู่ที่จุดต่ำสุด จับตาดูว่าราคาจะเลือกทิศทางใด หากราคา breakout ผ่านขอบบนด้วย Volume และรักษาระดับเหนือเส้น MA ได้ นั่นคือจุดเริ่มต้นของ Big Move” หลักการเดียวกันใช้กับ Keltner Channels ได้
- แนวรับสำคัญ: 13.90 (ระยะใกล้), 13.80 (Stop Loss ที่ให้มา)
- แนวต้านสำคัญ: 14.80 (ระยะใกล้), 14.90 (ราคาเข้าที่ให้มา), 15.50 (เป้าหมายที่ให้มา)
- โมเมนตัม: RSI เป็นกลาง MACD อยู่ที่เส้นศูนย์ แสดงสมดุลระหว่างผู้ซื้อและผู้ขาย ไม่มี Bullish หรือ Bearish Divergence ไม่มีสัญญาณ Price Action องค์ความรู้เตือน: “ในตลาด Sideways เครื่องมือเทรนด์ (เช่น EMA) จะทำงานไม่มีประสิทธิภาพ (เกิดสัญญาณหลอกจากการตัดกัน)” สิ่งนี้ยืนยันว่าการรอ (WAIT) มีความเหมาะสม เพราะเครื่องมือตามเทรนด์ไม่น่าเชื่อถือในสภาพแวดล้อมเช่นนี้
- การตีความ Big Lot: ใช้ไม่ได้ — เครื่องมือขัดข้อง ไม่สามารถประเมินกิจกรรม Block ของสถาบัน
- การตีความ Short-Selling: ใช้ไม่ได้ — เครื่องมือขัดข้อง ไม่สามารถประเมินแรงกดดันขาลงจาก Short
- การตีความ NVDR: NVDR แสดงการขายสุทธิ 4 วันติดต่อกัน โดยมี Net Ratio -2.14% — ต่ำกว่าระดับ 15% ที่ใช้เป็นสัญญาณแข็งแรงมาก Volume Spike ที่ 0.80x ต่ำกว่าเกณฑ์ 2.0x บ่งชี้ว่านี่ไม่ใช่การกระจายหุ้นด้วยปริมาณสูงผิดปกติ ยอดสะสมสุทธิ 3 วัน -7.11 ล้านบาทถือว่าเล็กน้อย ข้อควรระวังสำคัญ: เครื่องมือ NVDR ระบุชัดว่าหุ้นนี้ ต่ำกว่าเกณฑ์สภาพคล่องรายวัน 100 ล้านบาท (มูลค่าซื้อขายจริง ~21 ล้านบาท) สถานะสภาพคล่องต่ำทำให้สัญญาณ NVDR อาจเป็นเพียง Noise และไม่ควรนำมาใช้
- บทสรุป Flow รวม: สัญญาณ NVDR มีความเข้มต่ำและความน่าเชื่อถือต่ำเพราะถูกตั้งค่าสถานะสภาพคล่องต่ำ เมื่อ Big Lot และ Short Selling ไม่พร้อมใช้งาน ภาพ Flow จึงแทบว่างเปล่า สัญญาณหลักคือ Technical Squeeze แต่การประกาศงบพรุ่งนี้อยู่เหนือการพิจารณาทางเทคนิคทั้งหมด
ข้อสังเกตที่ยังไม่ได้รับการยืนยัน: ไม่มีค่า EMA 50 และ EMA 200 มาให้ R:R ที่ให้มาที่ 1.60 คำนวณแล้วไม่ถูกต้องทางคณิตศาสตร์: (15.50 − 14.90) / (14.90 − 13.80) = 0.60 / 1.10 = 0.55 ดังนั้น R:R จริงคือ 0.55 ซึ่งต่ำกว่าเกณฑ์ขั้นต่ำ 1.5 อย่างมาก ความคลาดเคลื่อนนี้ต้องถูกตั้งข้อสังเกต
4. แผนดำเนินการ
- กลยุทธ์: ห้ามซื้อขายก่อนวันประกาศงบ ประเมินใหม่หลังวันที่ 19 สิงหาคม 2569
- โซนเข้าซื้อ: ไม่มีจุดเข้าที่ถูกต้อง ณ ราคาปัจจุบัน (14.20 ต่ำกว่าราคาเข้าที่ให้มาที่ 14.90)
- สัญญาณเข้าซื้อ: หลังประกาศงบ: ราคาปิดรายวันเหนือ 14.80 พร้อมปริมาณ ≥ 1.5 เท่าของค่าเฉลี่ย 20 วัน เพื่อยืนยันการ breakout ของ Squeeze ในเชิงบวก จุดเข้าต้องคำนวณใหม่ตามระดับราคาหลังประกาศงบ
- เป้าหมาย 1: 15.50 (แนวต้านที่ให้มา; วิธี: แนวต้านแนวนอน) — อาจต้องทบทวนหลังประกาศงบ
- เป้าหมาย 2: ไม่มีข้อมูล (บทวิเคราะห์ไม่เพียงพอต่อการยืนยัน)
- จุดตัดขาดทุน: 13.80 (ที่ให้มา; วิธี: ต่ำกว่าแนวรับโครงสร้าง 13.90) หากงบทำให้เกิด Gap ต่ำกว่า 13.80 จุดตัดขาดทุนจะไม่สามารถป้องกันได้
- Trailing Stop: ยังไม่เกี่ยวข้องจนกว่าจะมีจุดเข้าหลังประกาศงบที่ยืนยันแล้ว
- อัตราผลตอบแทนต่อความเสี่ยง (แผนที่ให้มา คำนวณจริง): 0.55 (ความเสี่ยง = 14.90 − 13.80 = 1.10; ผลตอบแทน = 15.50 − 14.90 = 0.60; R:R = 0.60/1.10 = 0.55) — ยอมรับไม่ได้ ค่า R:R ที่ให้มาที่ 1.60 ไม่ถูกต้อง
- ช่วงเวลาดำเนินการ: ห้ามเข้าซื้อก่อนงบวันที่ 19 สิงหาคม 2569 ประเมิน Setup ใหม่ทั้งหมดตาม Price Action หลังงบ หากงบดีเกินคาดและราคา Gap ขึ้นเหนือ 14.80 ให้รอการย่อตัวเพื่อยืนยัน Breakout
- ห้ามเข้าซื้อหาก:
1. ใช้แผนที่ให้มา (เข้า 14.90, stop 13.80, เป้าหมาย 15.50) — ค่า R:R จริง 0.55 เป็นการทำลายพอร์ตทางคณิตศาสตร์
2. หุ้น Gap ลงต่ำกว่า 13.80 ในวันประกาศงบ (Stop จะถูกข้ามทันทีที่ตลาดเปิดโดยไม่มีโอกาสบริหารจัดการ)
3. ปริมาณหลังประกาศงบยังต่ำกว่า 100 ล้านบาท (สภาพคล่องต่ำเกินไปสำหรับการดำเนินการที่เชื่อถือได้)
ปรับเพิ่มเป็น BUY หาก: หลังงบวันที่ 19 สิงหาคม 2569 ราคาปิดเหนือ 14.80 พร้อมปริมาณขยายตัว Squeeze คลี่คลายเป็นขาขึ้น และสามารถสร้างแผนเทรดใหม่ที่มี R:R ≥ 2.0 โดยใช้แนวรับและแนวต้านหลังประกาศงบได้
สถานะปัจจุบันคือ AVOID เนื่องจาก: (1) งบพรุ่งนี้สร้างความเสี่ยง Gap แบบ Binary, (2) R:R จริง 0.55 ณ ระดับที่ให้มา, (3) สภาพคล่องต่ำกว่า 100 ล้านบาท และ (4) แหล่งข้อมูล Flow สองแหล่งไม่พร้อมใช้งาน
5. แผนที่สถานการณ์
| สถานการณ์ | ตัวกระตุ้น | เส้นทางที่คาด | เงื่อนไขที่ทำให้ใช้ไม่ได้ |
|---|---|---|---|
| กรณีขาขึ้น | งบดีเกินคาด (19 ส.ค.); ราคา Gap ขึ้นเหนือ 14.80 พร้อมปริมาณ; Squeeze คลี่คลายขึ้นบน | ปรับตัวขึ้นสู่ 15.50 และอาจสูงขึ้นอีก; แนวโน้มขาขึ้นถูกสร้าง | ปิดกลับลงต่ำกว่า 14.80 |
| กรณีฐาน | งบออกมาตรงคาด; ราคายืนในกรอบ 13.90–14.80; Squeeze ยังดำเนินต่อ | แกว่ง Sideway; รอตัวเร่งถัดไป; Squeeze เลื่อนการคลี่คลาย | หลุด 13.90 หรือ ผ่าน 14.80 |
| กรณีขาลง | งบออกต่ำกว่าคาด (19 ส.ค.); ราคา Gap ลงต่ำกว่า 13.80; Squeeze คลี่คลายลงล่าง | ปรับลงสู่ 13.00 (แนวรับถัดไป) จากนั้น 12.00; กำไร YTD เสี่ยงถูกหักล้าง | ฟื้นตัวกลับเหนือ 14.00 พร้อมปริมาณ |
6. ตัวเร่งและความเสี่ยงสำคัญ
ตัวเร่งที่กำลังจะมา
- ประกาศงบ Q2 2569: 19 สิงหาคม 2569 — พรุ่งนี้ นี่คือเหตุการณ์ Binary Event ครอบงำ หุ้นมีกำไร YTD +30.58% หากงบออกแย่ อาจลบกำไรส่วนสำคัญทิ้ง หากงบออกดี อาจจุดชนวน Squeeze Breakout
- การปรับบทวิเคราะห์หลังงบ: การเปลี่ยนแปลงคำแนะนำหรือราคาเป้าหมายของนักวิเคราะห์หลัง Q2 2569 จะขับเคลื่อนทิศทางถัดไป บทวิเคราะห์ที่จำกัดหมายความว่าหุ้นมีสายตาสถาบันจับตาน้อย
- บริบทผลประกอบการ FY2565: รายได้ FY2565 ที่ 3,188.64 ล้านบาท และกำไรสุทธิ 599.25 ล้านบาท เป็นฐานอ้างอิง ผล Q2 2569 จะถูกนำมาเทียบกับตัวเลขเหล่านี้
ความเสี่ยงสำคัญ
- ความเสี่ยงจาก Gap ของงบ: ความเสี่ยงวิกฤตที่สุด การประกาศงบพรุ่งนี้ทำให้ราคาสามารถ Gap อย่างมีนัยสำคัญได้ทั้งสองทิศทางเมื่อเปิดตลาด Stop ที่ 13.80 ไม่สามารถป้องกัน Gap ลงต่ำกว่าระดับนั้นได้ หากราคา Gap ลงไปที่ 13.00 จะขาดทุน 1.90 บาทต่อหุ้น (13.6%) เทียบกับความเสี่ยงที่วางแผนไว้ 1.10 บาท
- ความเสี่ยงทางเทคนิค: R:R ที่ให้มาที่ 1.60 ผิดหลักคณิตศาสตร์ R:R จริงคือ 0.55 (เสี่ยง 1.10 เพื่อได้ 0.60) หมายความว่าเทรดเดอร์เสี่ยงเกือบ 2 บาทเพื่อผลตอบแทนทุก 1 บาท หากเทรดซ้ำหลายครั้ง จะให้ Negative Expectancy แน่นอน
- ความเสี่ยงด้านสภาพคล่อง: มูลค่าซื้อขายรายวัน ~21 ล้านบาท ต่ำกว่าเกณฑ์ขั้นต่ำ 100 ล้านบาทมาก ทำให้ Bid-Ask Spread กว้างขึ้น Slippage สูงขึ้น และอาจยากต่อการดำเนินการในขนาดตำแหน่งที่ใหญ่ขึ้น ระยะ Stop 1.10 บาท (7.7% ของราคาเข้า) อาจถูกกลืนโดย Spread กว้างเพียงครั้งเดียว
- ความเสี่ยงด้าน Flow: ข้อมูล NVDR มีความน่าเชื่อถือต่ำเพราะสถานะสภาพคล่องต่ำ ข้อมูล Big Lot และ Short Selling ไม่พร้อมใช้งาน ภาพ Flow แทบว่างเปล่า
เงื่อนไขที่ทำให้ธีมหลักใช้ไม่ได้: Setup ทั้งหมดถูกทำให้ใช้ไม่ได้โดยการรวมกันของงบพรุ่งนี้ (ความเสี่ยง Gap), R:R ที่คำนวณผิด (0.55 จริงเทียบกับ 1.60 ที่ให้มา) และสภาพคล่องต่ำกว่าเกณฑ์ จำเป็นต้องประเมินใหม่หลังงบก่อนพิจารณาการเทรดใด ๆ
7. การกำหนดขนาดตำแหน่ง
- มูลค่าพอร์ต: ไม่ได้ให้ข้อมูล
- ความเสี่ยงสูงสุด: ไม่ได้ให้ข้อมูล
- ความเสี่ยงต่อหุ้น — แผนที่ให้มา: 1.10 บาท (14.90 − 13.80)
- จำนวนหุ้นสูงสุด: ไม่สามารถคำนวณได้
- หมายเหตุการจัดขนาด: การกำหนดขนาดใด ๆ โดยใช้แผนที่ให้มาไม่ถูกต้องเพราะ R:R = 0.55 อีกทั้งสภาพคล่องต่ำกว่า 100 ล้านบาททำให้ตำแหน่งขนาดใหญ่อาจเจอ Slippage อย่างมีนัยสำคัญ Board lot ของ DITTO บน SET คือ 100 หุ้น ที่ราคา 14.90 หนึ่งล็อต = 1,490 บาท เสี่ยง 110 บาทต่อล็อต ห้ามกำหนดขนาดตำแหน่งใด ๆ ก่อนเหตุการณ์งบวันที่ 19 สิงหาคม 2569
สูตร (สำหรับใช้หลังประกาศงบเท่านั้น):
“`
งบความเสี่ยง = มูลค่าพอร์ต × เปอร์เซ็นต์ความเสี่ยงสูงสุด
จำนวนหุ้น = floor(งบความเสี่ยง / |ราคาเข้า − Stop|)
จำนวนหุ้นที่ปรับ = floor(จำนวนหุ้น / 100) × 100
“`
8. บัญชีข้อมูลและแหล่งที่มา
| แหล่งข้อมูล | วันที่ข้อมูลล่าสุด | สถานะ | ผลกระทบต่อการตัดสินใจ |
|---|---|---|---|
| ข้อมูลเทคนิคขาเข้า | 18 ส.ค. 2569 (การออกรายงาน) | ปัจจุบัน | โครงสร้างหลัก; ระบุ Sideways Squeeze |
| RAG Knowledge Main | 18 ส.ค. 2569 (ดึงข้อมูล) | ใช้ได้ | ยืนยันกฎ Squeeze Breakout; คำเตือน EMA ใน Sideways; ต้องการ Volume ยืนยัน |
| Query Biglot Stock Daily from RAG | N/A | ใช้ไม่ได้ (เครื่องมือผิดพลาด) | ไม่สามารถประเมินกิจกรรม Block สถาบัน; ความเชื่อมั่นลดลง |
| Query Short Stock Daily from RAG | N/A | ใช้ไม่ได้ (เครื่องมือผิดพลาด) | ไม่สามารถประเมิน Short Selling; ความเชื่อมั่นลดลง |
| NVDR Analyzer | 16 ส.ค. 2569 | ปัจจุบัน (มีธงสภาพคล่องต่ำ) | ขายติดต่อ 4 วัน; สัดส่วน -2.14%; ต่ำกว่า 100 ล้าน; ความน่าเชื่อถือต่ำ |
| Tavily Search | 18 ส.ค. 2569 | ใช้ได้ | ยืนยันวันงบ (19 ส.ค. 2569), ราคา (14.20), YTD +30.58%, ข้อมูลการเงิน |
แหล่งอ้างอิงภายนอก:
- StockInvest.us (18 ส.ค. 2569): งบครั้งถัดไป 19 ส.ค. 2569; YTD +30.58%
- DITTO Investor Relations (18 ส.ค. 2569): ราคาล่าสุด 14.20; ปริมาณ 1,469,875 หุ้น; มูลค่า 21.15 ล้านบาท; รายได้ FY2565 3,188.64 ล้านบาท; กำไรสุทธิ 599.25 ล้านบาท
- SET (1 ส.ค. 2569): นำส่งงบกำไรขาดทุนล่าสุดแล้ว
- NVDR Analyzer (16 ส.ค. 2569): ขายติดต่อกัน 4 วัน; Net Ratio -2.14%; สภาพคล่องต่ำกว่า 100 ล้าน
ความคลาดเคลื่อนเชิงสาระสำคัญ: R:R ที่ให้มาที่ 1.60 ไม่ตรงกับ R:R ที่คำนวณได้ที่ 0.55 จากราคาเข้า (14.90), Stop (13.80) และเป้าหมาย (15.50) ที่ให้มา การคำนวณคือ: (15.50 − 14.90) / (14.90 − 13.80) = 0.60 / 1.10 = 0.55 ค่า 1.60 ที่ให้มาน่าจะเป็นความผิดพลาด
9. คำตัดสินใจสุดท้าย
หลีกเลี่ยง (AVOID) — งบประกาศพรุ่งนี้ (19 สิงหาคม 2569) สร้างความเสี่ยง Gap แบบ Binary ที่ Stop 13.80 ไม่สามารถป้องกันได้ แผนเทรดที่ให้มามี R:R จริง 0.55 (ไม่ใช่ 1.60 ตามที่ระบุ) ซึ่งทำลายพอร์ตทางคณิตศาสตร์ หุ้นไม่ผ่านเกณฑ์สภาพคล่อง 100 ล้านบาท (~21 ล้านบาท/วัน) เพิ่มความเสี่ยง Slippage แหล่งข้อมูล Flow สองในห้าไม่พร้อมใช้งาน ประเมิน Setup ใหม่ทั้งหมดหลังการค้นพบราคาหลังงบเสร็จสมบูรณ์ หากหุ้นปิดเหนือ 14.80 ด้วยปริมาณขยายตัวหลังงบ จะสามารถสร้างแผนเทรดใหม่ที่มี R:R ≥ 2.0 ได้
สร้างเมื่อ: `2026-08-18T20:14:17.609+07:00`
อ้างอิงเนื้อหาต้นทาง: `stock_name:DITTO|company_name:Ditto (Thailand) Public Company Limited|chat_id:8670813882|stock_trend:SIDEWAYS|trade_action:WAIT|target_price_1:15.5|entry_price:14.9|sell_price:15.5|stop_loss_level:13.8|chart_timeframe:1D|volume_status:NORMAL|immediate_support:13.9|immediate_resistance:14.8|risk_reward_ratio:1.6`
*นี่คือการสนับสนุนการตัดสินใจตามหลักฐาน ไม่ใช่การรับประกันผลตอบแทน เป้าหมายเป็นระดับการวางแผนแบบมีเงื่อนไข และขาดทุนอาจเกินจุด Stop ที่วางไว้ระหว่างเกิด Gap หรือการซื้อขายที่ไม่มีสภาพคล่อง*