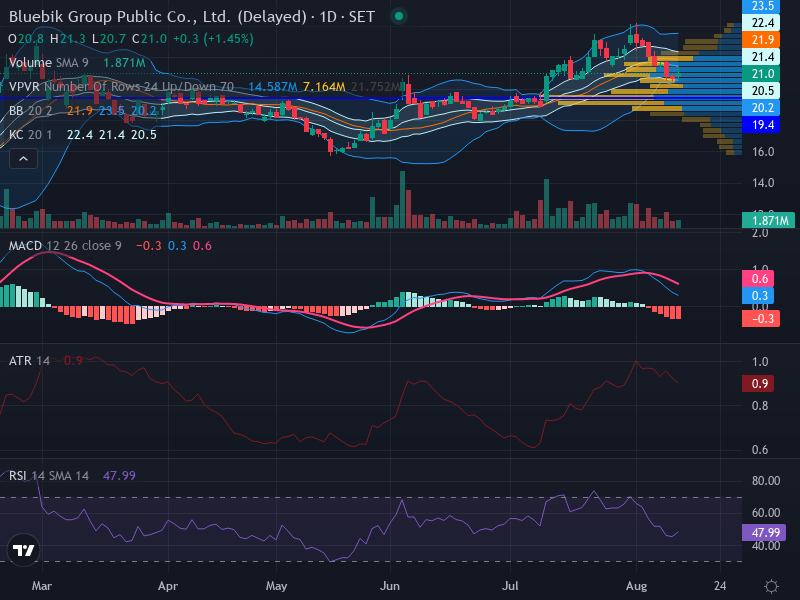
รายงานการตัดสินใจหุ้น SET: BBIK — บริษัท บลูบิค กรุ๊ป จำกัด (มหาชน)
1. บัตรสรุปการตัดสินใจ
| รายการ | การตัดสินใจ |
|---|---|
| การดำเนินการหลัก | เฝ้าดู (WATCH) |
| การดำเนินการสำหรับผู้ถืออยู่ | ถือเหนือ 20.2 โดยมีจุดตัดขาดทุนตายตัวที่ 20.0; ห้ามเพิ่มสถานะระหว่างที่สภาพคล่องต่ำกว่า 100 ล้านบาท/วัน |
| แนวโน้มทิศทาง | เป็นกลาง โดยมีคำเตือนกระแสเงินขาลง |
| ความเชื่อมั่น | ต่ำ |
| กรอบเวลา | สวิง (1–5 วัน เฝ้าจังหวะ Trigger) |
| ราคาอ้างอิงล่าสุด | ~21.00 บาท |
| วันที่ราคา | 13 สิงหาคม 2569 (Investing.com) |
| สถานะ Setup | รอ Trigger — squeeze ยังไม่คลี่คลาย สภาพคล่องบางเกินไป |
ธีสิสการตัดสินใจ: BBIK มี setup ทางเทคนิคที่น่าดึงดูด — การบีบตัวของ volatility squeeze ใกล้แนวรับ พร้อม reward-to-risk ที่คำนวณได้ ~3.1:1 — แต่ไม่สามารถดำเนินการได้ในวันนี้ เนื่องจาก NVDR แสดงการกระจายติดต่อกัน 3 วัน ด้วยอัตราส่วนสุทธิที่รุนแรงถึง –34.27% ขณะที่มูลค่าการซื้อขายรวมต่ำกว่าเกณฑ์สภาพคล่องขั้นต่ำ 100 ล้านบาท ทำให้สัญญาณกระแสเงินไม่น่าเชื่อถือและอาจเป็นผลจากรายการ Big Lot จุดกระตุ้นเข้า (breakout เหนือ 21.9 พร้อมวอลุ่มและ NVDR กลับเป็นซื้อสุทธิ) ยังไม่เกิดขึ้น รอการยืนยัน; อย่าไล่ราคาปัจจุบัน
2. ตารางคะแนนหลักฐาน
| หลักฐาน | สิ่งที่พบ | สัญญาณ | ความน่าเชื่อถือ |
|---|---|---|---|
| แนวโน้มและโครงสร้าง | เคลื่อน sideways, Keltner squeeze แบนราบ, กรอบ 20.2–21.9 | เป็นกลาง | สูง |
| วอลุ่มและโมเมนตัม | วอลุ่มเหือดแห้งใน squeeze; RSI 47.84 (เป็นกลาง); MACD อยู่ที่ตำแหน่งเส้นศูนย์; ไม่พบ divergence | เป็นกลาง | สูง |
| Big Lot | ไม่พบข้อมูลส่งกลับ | ไม่สามารถใช้ได้ | N/A |
| Short selling | ไม่พบข้อมูลส่งกลับ | ไม่สามารถใช้ได้ | N/A |
| NVDR | ขายสุทธิ 3 วันติดต่อกัน; อัตราส่วนสุทธิ –34.27%; ยอดสุทธิ 3 วัน –31.8 ล้านบาท; volume spike 1.64x — แต่สภาพคล่องรวม < 100 ล้านบาท/วัน | ขาลง (คำเตือนแบบ noise) | ปานกลาง (ต่ำเนื่องจากสภาพคล่อง) |
| ข่าวและตัวเร่ง | รายได้ Q1 2569 +7% YoY, กำไร +11% YoY; ยืนยันเป้าเติบโต 20%; อนุมัติเงินปันผล 0.48 บาท (เม.ย. 2569); Finansia แนะนำ BUY, TP 23.40 (พ.ย. 2568); งบการเงินรอบถัดไป 13 ส.ค. 2569 | บวก | สูง |
| Valuation / พื้นฐาน | P/B ~1.87, ROE ~16.9%, EPS 1.74; นักวิเคราะห์ประเมิน EPS ปี 2569 ~1.86; P/E 10.3 เท่าสำหรับปี 2569E (จากบทวิเคราะห์ Finansia ที่อาจเก่า) | บวก | ปานกลาง (บางตัวเลขประมาณการอาจเก่า) |
ข้อสรุปเชิงผสมผสาน (Net Confluence): ผสม — โครงสร้างทางเทคนิคอยู่ในเกณฑ์ดีพร้อมปัจจัยพื้นฐานสนับสนุน แต่ NVDR แสดงการกระจาย โดยมีข้อแม้เรื่องสภาพคล่องต่ำกว่า 100 ล้านบาท และข้อมูล Big Lot กับ Short-selling ขาดหายไปทั้งคู่ ภาพรวมกระแสเงินไม่น่าเชื่อถือเพียงพอที่จะยืนยันการสะสม
3. การตีความทางเทคนิคและกระแสเงิน
- แนวโน้มหลัก: Sideways (กรอบ 20.2–21.9; ไม่มีลำดับ higher-high/higher-low บนกราฟรายวัน)
- วัฏจักรตลาด: การปรับฐาน; squeeze บ่งชี้ถึงการขยายตัวที่ใกล้เข้ามา แต่ยังไม่ยืนยันทิศทาง
- แนวรับสำคัญ: 20.2 (แนวรับทันทีที่ให้มา; จุดลบล้างเชิงโครงสร้างสำหรับ long)
- แนวต้านสำคัญ: 21.9 (แนวต้านทันทีที่ให้มา); แนวต้านสำคัญถัดไปคือ high 52 สัปดาห์ที่ 24.2
- โมเมนตัม: RSI 47.84 — เป็นกลาง สอดคล้องกับตลาดกรอบ MACD “Zero-Line-Position” บ่งชี้ว่าไม่มีโมเมนตัมขาขึ้นหรือขาลงที่ยั่งยืน เส้นศูนย์คือโซนสมดุล การครอสโอเวอร์ที่นี่มีโอกาสเกิดสัญญาณหลอกสูง ไม่พบ divergence กฎความรู้ทางเทคนิคใช้ตรงนี้: ในตลาด sideways สัญญาณจากตัวชี้วัดไม่น่าเชื่อถือ — รอให้ squeeze คลี่คลายพร้อมวอลุ่ม
- การตีความ Big Lot: ไม่สามารถใช้ได้ ไม่พบข้อมูลส่งกลับ ไม่สามารถประเมินได้ว่าการ “กระจาย” ของ NVDR เป็นผลจากรายการ Big Lot แบบ off-board จริงหรือไม่ — เป็นช่องว่างสำคัญเมื่อพิจารณาจากสภาพคล่องที่ต่ำ
- การตีความ Short Selling: ไม่สามารถใช้ได้ ไม่พบข้อมูลส่งกลับ ไม่สามารถสรุปเกี่ยวกับแรงกดดันจาก short ได้
- การตีความ NVDR: ตัววิเคราะห์รายงานการขายสุทธิ 3 วันติดต่อกัน อัตราส่วนสุทธิ –34.27% และ volume spike 1.64x — ผิวเผินเป็นสัญญาณขาลง “ระดับปานกลางถึงแข็งแกร่ง” อย่างไรก็ตาม เครื่องมือระบุชัดเจนว่ามูลค่าการซื้อขายรวมต่ำกว่า 100 ล้านบาท หมายความว่าอัตราส่วนที่สูงเกิดจากตัวหารที่มีค่าน้อย กระแสเงินออกสัมบูรณ์ 3 วันเพียง ~31.8 ล้านบาท — น้อยมากในเชิงเศรษฐกิจ นี่คือสถานการณ์ “คำเตือนสภาพคล่องต่ำ / เสียงรบกวน (LOW LIQUIDITY / NOISE WARNING)” โดยตรง: สัญญาณอาจเป็นการกระจายที่แท้จริง หรืออาจเป็นสิ่งผิดปกติจากตลาดที่เบาบาง (Big Lot) ไม่สามารถยืนยันได้ว่าเป็นการกระจายที่แท้จริง
- ข้อสรุปกระแสเงินรวม: ข้อมูลกระแสเงินขัดแย้งและไม่สมบูรณ์ NVDR ชี้ไปทางขาลงแต่มีความน่าเชื่อถือลดลงจากสภาพคล่อง ข้อมูล Big Lot และ Short ขาดหายไป ราคาทรงตัวกลางกรอบ (~21.0) โดยไม่พังทลาย ซึ่งเป็นสัญญาณบวกเล็กน้อย แต่ไม่มีการยืนยันกระแสเงินไหลเข้า สรุป: ผสม / ไม่สามารถสรุปได้ โดยมีแนวโน้มไปทางลบจาก NVDR
ข้ออ้างทางเทคนิคที่ไม่สามารถยืนยันได้: ตำแหน่ง MACD ที่เส้นศูนย์ไม่ได้ระบุทิศทางการครอส ไม่มีค่า EMA 50/200 จึงไม่สามารถอ้างถึงการจัดเรียงแนวโน้มได้ risk-reward “2.50” ที่ให้มาดูเหมือนเป็นจำนวนผลตอบแทน (23.5 – 21.0 = 2.5) ไม่ใช่อัตราส่วน — อัตราส่วนที่คำนวณได้จริงคือ ~3.1:1 (ดูหัวข้อ 4)
4. แผนการดำเนินการ
- กลยุทธ์: Breakout จากกรอบพร้อมการยืนยันด้วยวอลุ่ม หรือ pullback ลงมาที่แนวรับ 20.2 — ไม่มีการเทรดที่ราคาปัจจุบันซึ่งยังไม่ยืนยัน
- โซนเข้า: 21.0 (ให้มา) เฉพาะเมื่อ Trigger breakout เกิดขึ้นแล้วเท่านั้น; ทางเลือกความเสี่ยงต่ำกว่าคือเข้าแบบ pullback ที่ 20.2–20.5 พร้อมแท่งเทียนกลับตัวขาขึ้น
- Trigger เข้า:
- *ขาขึ้น:* ปิดรายวันเหนือ 21.9 ด้วยวอลุ่ม ≥ 1.5x ค่าเฉลี่ย 20 วัน และ NVDR กลับเป็นซื้อสุทธิในวัน breakout
- *ทางเลือก pullback:* แท่งเทียนกลับตัวที่ 20.2–20.5 โดย RSI กลับตัวขึ้นจาก ~45 และ NVDR หยุดขาย
- เป้าหมาย 1: 23.5 (ให้มา; ต่ำกว่า high 52 สัปดาห์ที่ 24.2 — เป็นแนวต้านแรกที่สมเหตุสมผล)
- เป้าหมาย 2: 24.2 (high 52 สัปดาห์ / measured move ของกรอบ 20.2–21.9 projected จากจุด breakout)
- Stop Loss: 20.2 (ฐานกรอบเชิงโครงสร้าง) การใช้ stop ที่แน่นขึ้นที่ 19.9–20.0 จะอยู่ใต้ฐานกรอบเล็กน้อยและมีโอกาสถูกเขย่าน้อยกว่า
- Trailing Stop: หลังยืนยัน breakout เหนือ 21.9 แล้ว trail ไปที่ระดับ breakout หรือ low 5 วัน
- Reward-to-Risk ถึงเป้าหมาย 1: (23.5 – 21.0) / (21.0 – 20.2) = 2.5 / 0.8 = ~3.1:1 — น่าดึงดูด ซึ่งเป็นเหตุผลหลักที่ยังคงสถานะ WATCH แทนที่จะเป็น AVOID
- จังหวะการดำเนินการ: ห้ามเข้าก่อนการยืนยัน breakout พึงระวังว่าวันที่ประมาณการผลประกอบการ Q2 คือ 13 ส.ค. 2569 (ทันทีก่อนรายงานนี้) — ควรเว้นระยะหนึ่งช่วงการซื้อขายเต็มเพื่อยืนยันว่าราคาดูดซับข้อมูลผลประกอบการใหม่อย่างไร
- ห้ามเข้าหาก:
1. ราคา breakout เหนือ 21.9 ด้วยวอลุ่มเบา หรือ NVDR ยังขายสุทธิ — ความเสี่ยง false breakout สูงในหุ้นที่สภาพคล่องเบาบาง
2. มูลค่าการซื้อขายรวมรายวันยังต่ำกว่า 100 ล้านบาท — สภาพคล่องเบาเกินกว่าจะเชื่อถือสัญญาณกระแสเงิน
3. ราคาปิดต่ำกว่า 20.2 — การลบล้างเชิงโครงสร้าง
อัปเกรดเป็น BUY:
ปิดรายวันเหนือ 21.9 ด้วยวอลุ่ม ≥1.5x ค่าเฉลี่ย โดย NVDR กลับเป็นซื้อสุทธิ และมูลค่าการซื้อขายรายวันกลับมาเหนือ 100 ล้านบาท คำนวณ stop ใหม่หลัง breakout เพื่อให้ได้อัตราส่วน ≥2.0
ลดระดับเป็น AVOID / SELL:
ปิดรายวันต่ำกว่า 20.2 พร้อมวอลุ่มขยาย หรืออัตราส่วนขายสุทธิ NVDR เหนือ 20% ที่ยืนยันด้วยมูลค่าการซื้อขายเหนือ 100 ล้านบาท (ตัดข้อแม้เรื่อง noise ทิ้ง) — นั่นจะยืนยันการกระจายที่แท้จริง
5. แผนที่สถานการณ์
| สถานการณ์ | Trigger | เส้นทางคาดการณ์ | การลบล้างสัญญาณ (Invalidation) |
|---|---|---|---|
| กรณีขาขึ้น (Bull Case) | ปิดเหนือ 21.9 ด้วยวอลุ่ม ≥1.5x ค่าเฉลี่ย + NVDR ซื้อสุทธิ | Rally ไป 23.5 แล้ว 24.2 (high 52 สัปดาห์) | ปิดกลับต่ำกว่า 21.0 (breakout ล้มเหลว) |
| กรณีฐาน (Base Case) | กรอบ 20.2–21.9 ยังอยู่; วอลุ่มเบาบางต่อเนื่อง; NVDR ขายต่อเนื่องแต่เป็นระดับ noise | แกว่งในกรอบ; pullback ไป 20.2–20.5 ให้จุดเข้าที่ดีกว่า | กรอบยังอยู่; ไม่มีราคาปิดต่ำกว่า 20.2 |
| กรณีขาลง (Bear Case) | ปิดต่ำกว่า 20.2 พร้อมวอลุ่ม; NVDR ขายยืนยันด้วยสภาพคล่อง >100M | Breakdown ไป ~18.2–19.0 (โซนแนวรับถัดไป) | ฟื้นกลับเหนือ 20.5 ภายใน 2 ช่วงการซื้อขาย |
6. ตัวเร่งและความเสี่ยงสำคัญ
ตัวเร่งที่กำลังจะมาถึง
- ผลประกอบการ Q2 2569 (ประมาณการ 13 ส.ค. 2569): เกิดทันทีก่อนรายงานนี้ ราคาอาจกระโดด (gap) จากผลประกอบการใหม่; ห้ามเข้าจนกว่าตลาดจะดูดซับปฏิกิริยาแล้วอย่างน้อยหนึ่งช่วงการซื้อขายเต็ม
- โครงการในปี 2569: Virtual banking และโครงการ digital-government ที่ Finansia (พ.ย. 2568) ระบุว่าเป็นแรงขับเคลื่อนการเติบโต; จังหวะเวลาไม่แน่นอน
- ความทะเยอทะยานเข้าสู่ SET100 (เป้าหมายปี 2571): แรงขับเคลื่อนเชิงกลยุทธ์ระยะยาว ไม่ใช่ตัวเร่งราคาระยะสั้น
ความเสี่ยงสำคัญ
- ความเสี่ยงทางเทคนิค: squeeze สามารถคลี่คลายลงด้านล่าง การเข้าก่อนการยืนยัน breakout ทำให้ฐานะเสี่ยงต่อ false move
- ความเสี่ยงด้าน Flow: อัตราส่วนสุทธิ NVDR –34.27% เป็นสัญญาณ flow หลัก (และสัญญาณเดียว) หากเป็นของแท้ไม่ใช่ผลจากสภาพคล่อง จะเป็นสัญญาณขาลง NVDR volume spike ที่ 1.64x ตอกย้ำคำเตือน
- ความเสี่ยงด้านสภาพคล่อง: มูลค่าการซื้อขายรวมต่ำกว่า 100 ล้านบาท/วัน — ความเสี่ยง slippage และ gap สูงขึ้นสำหรับสถานะสวิง และสัญญาณ NVDR ไม่น่าเชื่อถือที่ขนาดนี้
- ความเสี่ยงจากข้อมูล: ข้อมูล Big Lot และ Short-selling ไม่สามารถใช้ได้ทั้งคู่ ทำให้ภาพกระแสเงินมืดมนครึ่งหนึ่ง
การลบล้างธีสิส: การปิดรายวันต่ำกว่า 20.2 พร้อมวอลุ่มขยาย จะลบล้างการปรับฐานแบบขาขึ้น และกระตุ้นการออกจากสถานะสำหรับ long ที่ถืออยู่
7. การกำหนดขนาดสถานะ
- มูลค่าพอร์ต: ไม่ได้ให้มา
- ความเสี่ยงสูงสุด: ไม่ได้ให้มา
- ความเสี่ยงต่อหุ้น (ที่จุดเข้าที่ให้มา): 0.80 บาท (21.0 – 20.2)
- จำนวนหุ้นสูงสุด: ไม่สามารถคำนวณได้หากไม่มีข้อมูลพอร์ต
- หมายเหตุการกำหนดขนาด: แม้ reward-to-risk จะน่าดึงดูดที่ ~3.1:1 ขนาดสถานะต้องถูกจำกัดสำหรับสภาพคล่องต่ำ ใช้สูตร $Risk\ Budget = มูลค่าพอร์ต \times ความเสี่ยงสูงสุด\%$ และ $จำนวนหุ้น = \left\lfloor \frac{Risk\ Budget}{0.80} \right\rfloor$ ปัดลงเป็น board lot ของ SET ในหุ้นที่มีสภาพคล่องต่ำกว่า 100 ล้านบาท ให้ใช้ขนาดสถานะเล็กกว่าหุ้นสภาพคล่องสูงเทียบเท่า และห้ามใช้ market order ในวันที่ breakout
8. บัญชีข้อมูลและแหล่งที่มา
| แหล่งที่มา | วันที่ข้อมูลล่าสุด | สถานะ | ผลต่อการตัดสินใจ |
|---|---|---|---|
| ข้อมูลเทคนิค Input | 14 ส.ค. 2569 (เวลารายงาน) | ปัจจุบัน | กำหนด squeeze, กรอบ, entry/stop/เป้าหมาย |
| RAG Knowledge Sub-workflow | 14 ส.ค. 2569 | ใช้ได้ | ยืนยันกฎ squeeze: รอทิศทาง breakout พร้อมวอลุ่ม; ตัวชี้วัดไม่น่าเชื่อถือในตลาด sideways |
| Query Biglot Stock Daily จาก RAG | — | ไม่สามารถใช้ได้ | ช่องว่างสำคัญ; ไม่สามารถตรวจสอบว่ากระแส NVDR เป็นผลจาก Big Lot หรือไม่ |
| Query Short Stock Daily จาก RAG | — | ไม่สามารถใช้ได้ | ช่องว่างสำคัญ; ไม่สามารถประเมินแรงกดดัน short |
| NVDR Analyzer | 10 ส.ค. 2569 | ปัจจุบันแต่ สภาพคล่องต่ำกว่า 100M | ขาย 3 วัน, อัตราส่วน –34.27% → คำเตือนขาลง, ปรับลดเป็นความเสี่ยงแบบ noise |
| Tavily Search | 14 ส.ค. 2569 | ใช้ได้ | Q1 2569 เติบโตกำไร +11%; เป้า 20%; Finansia แนะนำ BUY TP 23.40; งบการเงิน 13 ส.ค. 2569 |
แหล่งข้อมูลภายนอก:
- Bluebik IR (พ.ค. 2569): รายได้ Q1 2569 371 ล้าน (+7% YoY), กำไรสุทธิ 81 ล้าน (+11% YoY); มูลค่างานในมือ (backlog) 1,136 ล้านบาท
- Finansia Cyrus (14 พ.ย. 2568, ข้อมูลเก่า): เริ่มคำแนะนำ BUY, TP 23.40; ธีสิส SET100 ภายในปี 2571
- Investing.com (13 ส.ค. 2569): ราคา ~21.0, RSI 47.84, P/B 1.87, ช่วง 52 สัปดาห์ 12.8–24.2
- Yahoo Finance (ส.ค. 2569): ประมาณการ EPS ปี 2569 ที่ 1.86, ปี 2570 ที่ 2.08
9. การตัดสินใจสุดท้าย
WATCH — อย่าซื้อจนกว่าจะเกิดการปิดรายวันเหนือ 21.9 ด้วยวอลุ่ม ≥1.5x ค่าเฉลี่ย และ NVDR กลับเป็นซื้อสุทธิ และเฉพาะเมื่อมูลค่าการซื้อขายรายวันเกิน 100 ล้านบาท Setup ให้ reward-to-risk ~3.1:1 ถึง 23.5 โดยมี stop ที่ 20.2 แต่สัญญาณการกระจาย NVDR ปัจจุบันที่ –34.27% มีความน่าเชื่อถือต่ำจากสภาพคล่อง และข้อมูล Big Lot/Short ขาดหาย ดังนั้นการยืนยันจำเป็นอย่างยิ่ง การปิดต่ำกว่า 20.2 พร้อมวอลุ่มจะลบล้าง setup นี้
สร้างเมื่อ: `2026-08-14T09:17:16.930+07:00`
อ้างอิงเนื้อหาต้นทาง: `stock_name:BBIK|company_name:Bluebik Group Public Co., Ltd.|chat_id:8670813882|stock_trend:SIDEWAYS|trade_action:WAIT|target_price_1:23.5|entry_price:21|sell_price:23.5|stop_loss_level:20.2|chart_timeframe:1D|volume_status:DRYING_IN_SQUEEZE|immediate_support:20.2|immediate_resistance:21.9|risk_reward_ratio:2.5|volatility_squeeze_status:In-Squeeze|keltner_channels_slope:Flat|rsi_status:Neutral|macd_status:Zero-Line-Position|trend_strength:Consolidating|price_action_signal:None`
*นี่คือการสนับสนุนการตัดสินใจตามหลักฐาน ไม่ใช่การรับประกันผลตอบแทน เป้าหมายเป็นระดับวางแผนแบบมีเงื่อนไข และการขาดทุนอาจเกิน stop ที่วางไว้ระหว่างเกิด gap หรือการซื้อขายที่สภาพคล่องต่ำ*