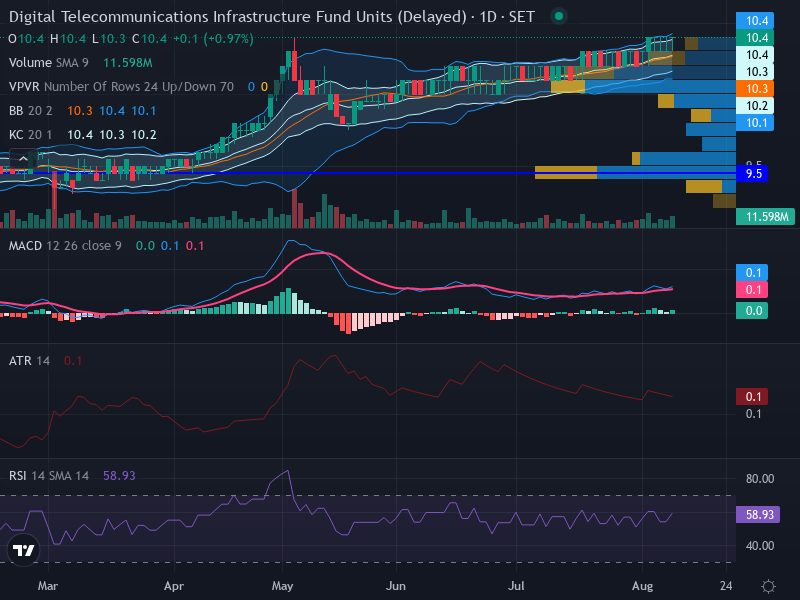
บัดนี้ข้าพเจ้ามีข้อมูลครบถ้วนทั้งห้าส่วนแล้ว จะขอสังเคราะห์รายงานฉบับสมบูรณ์ดังนี้
รายงานการตัดสินใจ SET: DIF — กองทุนรวมโครงสร้างพื้นฐานโทรคมนาคม ดิจิทัล
1. การ์ดตัดสินใจ
| รายการ | การตัดสินใจ |
|---|---|
| การปฏิบัติหลัก | เฝ้าระวัง (WATCH) |
| การปฏิบัติสำหรับผู้ถืออยู่ | ถือต่อเพื่อรับเงินปันผล (ขึ้นเครื่องหมาย XD 13 ส.ค. 2569); ใช้จุดตัดขาดทุนตาม (Trailing Stop) ใต้ 10.10 |
| มุมมองทิศทาง | เป็นกลาง — ตราสารเพื่อผลตอบแทนจากเงินปันผล มิใช่การเล่นโมเมนตัม |
| ความเชื่อมั่น | ต่ำ |
| กรอบเวลา | ถือครองระยะยาว (รอบเงินปันผลรายไตรมาส) |
| ราคาอ้างอิงล่าสุด | 10.40 บาท (ราคาปิด 5 ส.ค. 2569; Yahoo Finance) |
| วันที่ของราคา | 5 สิงหาคม 2569 |
| สถานะของรูปแบบการเข้า | ไม่เหมาะสมสำหรับการเทรดแบบสวิง — ค่า RRR ต่ำกว่าเกณฑ์ขั้นต่ำ; เหมาะสมสำหรับการรับเงินปันผลเท่านั้น |
หัวใจการตัดสินใจ: DIF เป็นกองทุนโครงสร้างพื้นฐาน มิใช่บริษัทที่ประกอบธุรกิจดำเนินงาน — ควรประเมินมูลค่าด้วย NAV, อัตราผลตอบแทนจากเงินปันผล และส่วนต่างอัตราผลตอบแทน มิใช่ด้วยโมเมนตัมการเทรดแบบสวิง โครงสร้างทางเทคนิค (แนวโน้มขาขึ้น + MACD Crossover + Keltner ชันขึ้น) ดูผิวเผินเป็นขาขึ้น แต่ค่า RRR ที่ให้มาที่ 1.00 นั้นต่ำกว่าเกณฑ์ขั้นต่ำ 1.50 อย่างเด็ดขาด ทำให้การเทรดแบบสวิงไม่เป็นที่ยอมรับ เครื่องมือข้อมูลกระแสเงินทั้งสามรายการส่งคืนผลลัพธ์ว่าไม่สามารถใช้งานได้ ซึ่งเป็นอุปสรรคต่อการประเมินกระแสเงินจากสถาบัน วันที่ใกล้จะขึ้นเครื่องหมาย XD (13 ส.ค. 2569 — อีก 3 วัน) ที่ 0.2222 บาทต่อหน่วย (รายไตรมาส; อัตราผลตอบแทนต่อปีประมาณ 8.6%) เป็นตัวเร่งปฏิกิริยาเดียวที่สามารถดำเนินการได้ นี่คือตราสารเพื่อการสะสมผลตอบแทนสำหรับผู้ถือเดิม มิใช่สินทรัพย์ที่คาดว่าจะทะลุกรอบ
2. ตารางคะแนนหลักฐาน
| หลักฐาน | ข้อค้นพบ | สัญญาณ | ความน่าเชื่อถือ |
|---|---|---|---|
| แนวโน้มและโครงสร้าง | แนวโน้มขาขึ้น, ความแข็งแกร่งของแนวโน้มระดับสูง, Keltner ชันขึ้น; ราคาใกล้จุดสูงสุดในรอบ 52 สัปดาห์; NAV ~10.30 เทียบกับราคา ~10.40 (ซื้อขายสูงกว่ามูลค่าเล็กน้อย) | ขาขึ้น (ทางเทคนิค) / เป็นกลาง (ปัจจัยพื้นฐาน — ราคาใกล้ NAV) | ปานกลาง |
| ปริมาณและโมเมนตัม | ปริมาณปกติ; MACD Crossover เป็นขาขึ้น; RSI เป็นกลาง | ขาขึ้นจากโมเมนตัม แต่ไม่เกี่ยวข้องสำหรับกองทุนโครงสร้างพื้นฐาน | ต่ำ (กรอบการวิเคราะห์ไม่ถูกต้อง) |
| Big Lot | ไม่มีข้อมูลส่งคืนจากเครื่องมือ | ไม่สามารถใช้งานได้ | N/A |
| Short Selling | ไม่มีข้อมูลส่งคืนจากเครื่องมือ | ไม่สามารถใช้งานได้ | N/A |
| NVDR | ข้อมูลไม่เพียงพอ (ต้องการ ≥3 วัน) | ไม่สามารถใช้งานได้ | N/A |
| ข่าวสารและตัวเร่ง | ขึ้น XD 13 ส.ค. 2569 (0.2222 บาท/หน่วย); อัตราผลตอบแทนย้อนหลัง 9.41%; อัตราผลตอบแทนคาดการณ์ล่วงหน้า 8.63%; ราคาเป้าหมายนักวิเคราะห์เฉลี่ย 10.44 | บวก (แรงหนุนจากผลตอบแทน) | สูง |
| การประเมินมูลค่า/ปัจจัยพื้นฐาน | NAV 10.30; ราคา 10.40 (สูงกว่ามูลค่า ~1%); เสาส่งสัญญาณโทรคมนาคม 16,059 ต้น; มูลค่าหลักทรัพย์ตามราคาตลาด ~1.005 แสนล้านบาท; YTD +10.05% | บวก — ตราสารเพื่อผลตอบแทนที่มั่นคง | สูง |
ความสอดคล้องโดยรวม: ไม่สามารถระบุได้ — เครื่องมือกระแสเงินทั้งหมด (Big Lot, Short Sell, NVDR) ไม่ส่งคืนข้อมูลที่ใช้งานได้ การวิเคราะห์ทางเทคนิคเป็นกรอบการวิเคราะห์ที่ไม่ถูกต้องสำหรับกองทุนโครงสร้างพื้นฐาน หลักฐานเดียวที่เชื่อถือได้คือการประเมินมูลค่าบนพื้นฐาน NAV และโปรไฟล์เงินปันผล ซึ่งบ่งชี้ว่าเป็นตราสารเพื่อผลตอบแทนที่มีราคายุติธรรม
3. การตีความทางเทคนิคและกระแสเงิน
⚠️ การแก้ไขกรอบการวิเคราะห์: กองทุนโครงสร้างพื้นฐาน มิใช่หุ้นสามัญ
DIF ไม่ใช่บริษัทที่ประกอบธุรกิจดำเนินงานทั่วไป แต่เป็นกองทุนรวมโครงสร้างพื้นฐานด้านโทรคมนาคมที่ถือครองเสาส่งสัญญาณ 16,059 ต้น รับรู้รายได้สุทธิจากบริษัท ทรู คอร์ปอเรชั่น และผู้ประกอบกิจการโทรคมนาคมรายอื่น กรอบการประเมินมูลค่าที่ถูกต้องคือการประเมินโดยอิงตาม NAV (มูลค่าสินทรัพย์สุทธิต่อหน่วย) มิใช่ P/E หรือการเติบโตของกำไร การวิเคราะห์ทางเทคนิคมีข้อจำกัดในการนำมาใช้ เนื่องจาก:
- กองทุนโครงสร้างพื้นฐานซื้อขายในกรอบแคบที่ยึดโยงกับ NAV
- การเคลื่อนไหวของราคาได้รับแรงผลักดันหลักจากวัฏจักรเงินปันผลและส่วนต่างอัตราผลตอบแทน มิใช่โมเมนตัม
- สัญญาณ MACD Crossover และ Keltner Channel จากฐานความรู้นั้นออกแบบมาสำหรับบริษัทที่ประกอบธุรกิจดำเนินงาน มิใช่ตราสารเพื่อผลตอบแทน
- แนวโน้มหลัก: ขาขึ้น (ทางเทคนิค) / เคลื่อนไหวในกรอบใกล้ NAV (ปัจจัยพื้นฐาน)
- วัฏจักรตลาด: ไม่สามารถปรับใช้ได้ — กองทุนโครงสร้างพื้นฐานไม่ได้เป็นไปตามวัฏจักรการสะสม/การปรับตัวขึ้น/การกระจาย/การปรับตัวลง ในความหมายดั้งเดิม
- แนวรับสำคัญ: 10.10 (ทันที); ระดับพื้น NAV ที่ประมาณ 10.30 ทำหน้าที่เป็นจุดยึดมูลค่าอย่างอ่อน
- แนวต้านสำคัญ: 10.50 (ทันที); 10.44 คือเป้าหมายฉันทามตินักวิเคราะห์ (โดยพื้นฐานแล้วคือระดับราคาปัจจุบัน); 11.80 คือเป้าหมายสูงสุดของนักวิเคราะห์
- โมเมนตัม: MACD Crossover และ RSI เป็นกลางถูกบันทึกไว้ แต่น้ำหนักน้อยมากสำหรับกองทุนรวมโครงสร้างพื้นฐาน กฎของฐานความรู้เกี่ยวกับการทะลุกรอบและการยืนยันด้วยปริมาณนั้นออกแบบมาสำหรับบริษัทที่ประกอบธุรกิจดำเนินงาน
- การตีความ Big Lot: ไม่สามารถใช้งานได้
- การตีความ Short-Selling: ไม่สามารถใช้งานได้
- การตีความ NVDR: ไม่สามารถใช้งานได้ — เครื่องมือ NVDR Analyzer ส่งคืนข้อมูลไม่เพียงพอ (ต้องการประวัติอย่างน้อย 3 วัน) กรณีนี้น่าจะสะท้อนถึงการมีส่วนร่วมที่จำกัดของนักลงทุนต่างชาติในกองทุนโครงสร้างพื้นฐานไทย ซึ่งเป็นสิ่งที่คาดการณ์ได้และมิใช่สัญญาณขาลง
- บทสรุปกระแสเงินรวม: ไม่สามารถระบุได้ — เครื่องมือกระแสเงินทั้งสามรายการไม่ส่งคืนข้อมูลใดๆ สำหรับกองทุนโครงสร้างพื้นฐานแล้ว กรณีนี้มิใช่เชิงลบเสมอไป ตราสารเหล่านี้ถูกถือครองโดยนักลงทุนสถาบันและรายย่อยในประเทศเป็นหลักเพื่อผลตอบแทน โดยมีกิจกรรมจากต่างชาติหรือการขายชอร์ตที่จำกัด
บริบทเงินปันผล (วิกฤต):
| รายการ | รายละเอียด |
|---|---|
| วันขึ้นเครื่องหมาย XD ครั้งถัดไป | 13 สิงหาคม 2569 (3 วันนับจากวันที่ออกรายงาน) |
| เงินปันผลต่อหน่วย | 0.2222 บาท |
| วันจ่ายเงินปันผล | 9 กันยายน 2569 |
| เงินปันผลรายปี | 0.8888 บาท (4 × 0.2222) |
| อัตราผลตอบแทนย้อนหลัง | 9.41% ณ ราคา 9.45 บาท (ข้อมูลอ้างอิงเดือน ก.พ.) |
| อัตราผลตอบแทนคาดการณ์ล่วงหน้า | ~8.55% ณ ราคาปัจจุบัน 10.40 บาท |
| อัตราการเติบโตของเงินปันผลย้อนหลัง 3 ปี (DGR3) | −5.12% (เงินปันผลลดลง) |
| NAV (10 ส.ค. 2569) | ~10.30 บาท (SCBAM) |
อัตราการเติบโตของเงินปันผลที่ลดลง (−5.12% ต่อปี ย้อนหลัง 3 ปี) เป็นข้อกังวล เงินปันผลของ DIF คงที่ที่ 0.2222 บาท/ไตรมาส มาหลายปีโดยไม่มีการเติบโต หมายความว่าผลตอบแทนที่แท้จริงลดลงเมื่อเทียบกับเงินเฟ้อ
4. แผนการดำเนินการ
- กลยุทธ์: ไม่มีการเทรด — ค่า RRR ที่ 1.00 ต่ำกว่าเกณฑ์ขั้นต่ำ 1.50 สำหรับการเทรดแบบสวิง สำหรับการรับเงินปันผล วันที่ขึ้น XD (13 ส.ค.) เป็นข้อพิจารณาหลัก
- โซนเข้า: ไม่มีจุดเข้าที่ถูกต้องสำหรับการเทรดแบบสวิง
- สัญญาณกระตุ้นเข้า (การรับเงินปันผล — ผู้ถือเดิมหรือผู้ถือใหม่): หากสะสมเพื่อรับผลตอบแทน ให้ซื้อก่อนวันที่ 13 ส.ค. 2569 เพื่อรับสิทธิ์เงินปันผล 0.2222 บาท การเข้าซื้อใกล้ระดับ 10.30 (NAV) จะเหมาะสมที่สุด; 10.40 คือระดับที่สูงกว่ามูลค่าเล็กน้อย
- สัญญาณกระตุ้นเข้า (สวิง — ไม่แนะนำ): การปิดรายวันเหนือ 10.50 ด้วยปริมาณ > 8.89 ล้านหุ้น (ค่าเฉลี่ย) จะเป็นสัญญาณการทะลุกรอบ แต่ผลตอบแทนสู่ราคาเป้าหมายนักวิเคราะห์ที่ 10.44 นั้นเป็นศูนย์ แม้จะไปยังเป้าหมายสูงสุดที่ 11.80 ก็ตาม RRR จาก 10.40 โดยมีจุดตัดขาดทุนที่ 10.20 คือ (11.80 − 10.40)/(10.40 − 10.20) = 1.40/0.20 = 7.00 — ดูน่าสนใจแต่ต้องอาศัยการปรับตัวขึ้น 13.5% ซึ่งไม่น่าจะเกิดขึ้นสำหรับกองทุนโครงสร้างพื้นฐานหากปราศจากตัวเร่งปฏิกิริยาสำคัญ
- เป้าหมาย 1: 10.60 (เป้าหมายที่ให้มา; สูงกว่าราคาปัจจุบันเพียง 1.9%)
- เป้าหมาย 2: 11.80 (ราคาเป้าหมายสูงสุดของนักวิเคราะห์จาก Yahoo Finance; ไม่ทราบวิธีการประเมิน; ต้องอาศัยตัวเร่งปฏิกิริยาพิเศษ)
- จุดตัดขาดทุน: 10.10–10.20 (ต่ำกว่าแนวรับทันที; ต่ำกว่า NAV ซึ่งเป็นกันชนด้านความปลอดภัยของส่วนเผื่อ margin of safety)
- จุดตัดขาดทุนตาม (Trailing Stop): ไม่สามารถปรับใช้กับการเทรดแบบสวิงได้ สำหรับผู้ถือเพื่อผลตอบแทนเดิม ใช้จุดตัดขาดทุนตายตัว (Hard Stop) ใต้ 10.10 หรือการออกจากสถานะโดยอิงตาม NAV หากราคาสูงกว่า NAV เกิน 5–10% โดยปราศจากเหตุผลพื้นฐานรองรับ
- ผลตอบแทนต่อความเสี่ยงไปยังเป้าหมาย 1: 1.00 (ความเสี่ยง = 10.40 − 10.20 = 0.20; ผลตอบแทน = 10.60 − 10.40 = 0.20) ต่ำกว่าเกณฑ์ขั้นต่ำ — การเทรดนี้ไม่น่าสนใจในเชิงโครงสร้าง
- จังหวะดำเนินการ: วันที่ขึ้นเครื่องหมาย XD (13 ส.ค.) สร้างวัฏจักรตามธรรมชาติ: โดยทั่วไปราคาจะปรับตัวขึ้นก่อนวัน XD และลดลงประมาณเท่ากับจำนวนเงินปันผลในวันที่ขึ้น XD การเข้าซื้อใดๆ ก่อนวันที่ 13 ส.ค. ควรคำนึงถึงการปรับราคาเชิงกลไกนี้
- ห้ามเข้าเด็ดขาด หาก (สวิง):
1. RRR ยังคงอยู่ที่หรือต่ำกว่า 1.00 (ปัญหาเชิงโครงสร้าง — ไม่สามารถแก้ไขได้โดยปราศจากจุดตัดขาดทุนที่กว้างขึ้นหรือเป้าหมายที่สูงขึ้น ซึ่งไม่สมเหตุสมผลทั้งคู่)
2. ราคาสูงกว่า NAV มากกว่า 2–3% โดยปราศจากตัวเร่งด้านส่วนต่างอัตราผลตอบแทนที่สอดคล้อง (การจ่ายเงินเกินมูลค่าสำหรับสินทรัพย์นี้)
3. เข้าซื้อเพื่อรับเงินปันผลโดยไม่ยอมรับการลดลงของราคาในวัน XD (เงินปันผลไม่ใช่ “เงินที่ได้มาฟรี”)
ตัวกระตุ้นการปรับเพิ่ม/ลดระดับ
- ปรับเพิ่มเป็น ซื้อ (BUY): ไม่สามารถปรับใช้ได้ภายในกรอบการเทรดแบบสวิง สำหรับการสะสมเพื่อผลตอบแทน ให้ซื้อที่ระดับหรือต่ำกว่า NAV (10.30) โดยมีระยะเวลาถือครองหลายไตรมาสเพื่อรับอัตราผลตอบแทน 8.6% ต่อปี
- ปรับลดเป็น หลีกเลี่ยง (AVOID): ราคาทะลุลงต่ำกว่า 10.10 ด้วยปริมาณขยายตัว (การพังทลายทางเทคนิค) นอกจากนี้ให้ปรับลดหากเงินปันผลถูกปรับลดลงต่ำกว่า 0.2222 บาท/ไตรมาส (สมมติฐานปัจจัยพื้นฐานเสียหาย) อัตราการเติบโตของเงินปันผลย้อนหลัง 3 ปี ที่ −5.12% เป็นสัญญาณเตือนล่วงหน้า
5. แผนที่สถานการณ์
| สถานการณ์ | ตัวกระตุ้น | เส้นทางที่คาด | การยกเลิกสถานการณ์ |
|---|---|---|---|
| กรณีขาขึ้น | ราคาปิดเหนือ 10.50; ส่วนต่างอัตราผลตอบแทนหดตัว (นักลงทุนยอมรับอัตราผลตอบแทนที่ต่ำลง = ราคาสูงขึ้น); กฎระเบียบเชิงบวกต่อโครงสร้างพื้นฐานโทรคมนาคม | ราคาไต่ระดับสู่กรอบ 11.00–11.80 ในช่วงหลายเดือน; ผลตอบแทนรวม = กำไรจากส่วนต่างราคา + เงินปันผล ~8.6% | ราคาทะลุลงต่ำกว่า NAV (10.30) |
| กรณีฐาน | ราคายังคงแกว่งตัวระหว่าง 10.10–10.50 โดยยึดโยงกับ NAV; เงินปันผลรายไตรมาสทบต้น | สะสมในกรอบจำกัด; อัตราผลตอบแทน ~8.6% ต่อปีสำหรับผู้ถือ; กำไรจากส่วนต่างราคามีจำกัด | เงินปันผลถูกปรับลดลง หรือราคาสูงกว่า NAV เกิน 5% อย่างต่อเนื่องโดยปราศจากตัวเร่ง |
| กรณีขาลง | ราคาทะลุลงต่ำกว่า 10.10 ด้วยปริมาณ; เงินปันผลถูกปรับลดลงเนื่องจากรายได้จากการให้เช่าเสาส่งสัญญาณที่ลดลง; ความเครียดทางการเงินของทรู คอร์ปอเรชั่น ส่งผลกระทบต่อเนื่อง | ราคาถูกตีราคาใหม่ให้ต่ำลงเมื่อส่วนต่างอัตราผลตอบแทนขยายกว้างขึ้น; มีโอกาสปรับตัวลงสู่ 9.30 (ราคาเป้าหมายต่ำสุดของนักวิเคราะห์) | เงินปันผลยังคงเดิมและ NAV มีเสถียรภาพ |
6. ตัวเร่งและความเสี่ยงวิกฤต
ตัวเร่งที่กำลังจะมาถึง
- วันขึ้นเครื่องหมาย XD — 13 สิงหาคม 2569 (อีก 3 วัน): เงินปันผล 0.2222 บาทต่อหน่วย นี่คือเหตุการณ์ที่สำคัญที่สุดในระยะใกล้ ราคาจะปรับตัวลดลงโดยกลไกประมาณ 0.22 บาทในวันที่ขึ้น XD นักลงทุนระยะสั้นไม่ควรเข้าใจผิดว่าราคาก่อนวัน XD คือมูลค่าที่ยั่งยืน
- การอัปเดต NAV รายไตรมาส: SCBAM เผยแพร่ NAV ทุกวัน ติดตามดูการด้อยค่าของ NAV (รายได้จากเสาลดลง, การด้อยค่าสินทรัพย์) ที่จะลดจุดยึดมูลค่าลงจากระดับ 10.30 ในปัจจุบัน
- ภาคโทรคมนาคม — บริษัท ทรู คอร์ปอเรชั่น: รายได้ของ DIF เชื่อมโยงกับทรู คอร์ปอเรชั่น (ผู้เช่าหลักของเสาส่งสัญญาณ) การเปลี่ยนแปลงที่สำคัญใดๆ ในสถานะทางการเงินของทรู หรือการออกใบอนุญาตคลื่นความถี่ อาจส่งผลกระทบต่อกระแสรายได้ของ DIF และความยั่งยืนของเงินปันผล
ความเสี่ยงวิกฤต
- ความเสี่ยงเชิงเทคนิค: RRR ที่ 1.00 คือปัญหาที่เร่งด่วนที่สุด — ทำให้การเทรดแบบสวิงไม่น่าสนใจในเชิงโครงสร้าง โดยไม่คำนึงถึงแนวโน้ม จุดตัดขาดทุนที่แคบ 0.20 บาท (เพียง ~2%) เสี่ยงสูงที่จะถูกชนด้วยสัญญาณรบกวนปกติในกองทุนโครงสร้างพื้นฐาน
- ความเสี่ยงด้านกระแสเงิน: การขาดข้อมูล Big Lot, Short-Selling และ NVDR โดยสมบูรณ์ เป็นอุปสรรคต่อการประเมินกระแสเงินจากสถาบัน สำหรับกองทุนรวมโครงสร้างพื้นฐานแล้ว กรณีนี้เป็นสิ่งที่คาดการณ์ได้บางส่วน แต่ก็ยังลดทอนความเชื่อมั่น
- ความเสี่ยงด้านปัจจัยพื้นฐาน: อัตราการเติบโตของเงินปันผลย้อนหลัง 3 ปีที่ลดลง (−5.12%) คือสัญญาณเตือน แม้ว่าเงินปันผลสัมบูรณ์จะคงที่ที่ 0.2222 บาท/ไตรมาส แต่การขาดการเติบโตหมายความว่าผลตอบแทนที่แท้จริงกำลังถดถอย การปรับลดเงินปันผลใดๆ จะเป็นหายนะต่อราคาต่อหน่วย
- ความเสี่ยงด้านกรอบการวิเคราะห์: การนำการวิเคราะห์โมเมนตัมของหุ้นสามัญ (MACD Crossover, การทะลุกรอบ Keltner Channel) มาใช้กับกองทุนโครงสร้างพื้นฐานนั้นไม่เหมาะสม ราคาของ DIF ยึดโยงกับ NAV (~10.30) และอัตราผลตอบแทนจากเงินปันผล (~8.6%) โดยพื้นฐาน การทะลุกรอบทางเทคนิคในกองทุนรวมโครงสร้างพื้นฐานมักเป็นสัญญาณหลอกที่ขับเคลื่อนโดยกลไกวัฏจักรเงินปันผล มากกว่าการเปลี่ยนแปลงของโมเมนตัมอย่างแท้จริง
การยกเลิกสมมติฐานหลัก: การปรับลดเงินปันผลลงต่ำกว่า 0.2222 บาท/ไตรมาส หรือ NAV ลดลงอย่างต่อเนื่องต่ำกว่า 9.50 จะยกเลิกสมมติฐานการสะสมเพื่อผลตอบแทน สำหรับการเทรดแบบสวิง สมมติฐานนั้นเป็นโมฆะอยู่แล้วเนื่องจาก RRR ไม่เพียงพอ
7. การกำหนดขนาดสถานะ
- มูลค่าพอร์ต: ไม่ได้ให้ข้อมูล
- ความเสี่ยงสูงสุด: ไม่ได้ให้ข้อมูล
- ความเสี่ยงต่อหุ้น: 0.20 บาท (เข้า 10.40 − จุดตัดขาดทุน 10.20) — แคบเกินไปสำหรับการเทรดในทางปฏิบัติ
- จำนวนหุ้นสูงสุด: ไม่สามารถคำนวณได้หากไม่มีพารามิเตอร์ของพอร์ต
- หมายเหตุการกำหนดขนาด: DIF เป็นตราสารเพื่อผลตอบแทน มิใช่เครื่องมือเทรดแบบสวิง การกำหนดขนาดสถานะควรอิงตามเป้าหมายผลตอบแทนของพอร์ต มิใช่ RRR สูตรสำหรับการจัดสรรเพื่อผลตอบแทน: ขนาดสถานะ = (รายได้เงินปันผลรายปีที่ต้องการ) ÷ 0.8888 ตัวอย่างเช่น รายได้เงินปันผลรายปี 100,000 บาท ต้องการ ~112,500 หน่วย ณ ราคาปัจจุบัน (เงินลงทุน ~1.17 ล้านบาท) DIF มีสภาพคล่องรายวันเพียงพอ (~8.9 ล้านหุ้น โดยเฉลี่ย) ดังนั้น slippage จึงน้อยมากแม้สำหรับสถานะขนาดใหญ่
8. ทะเบียนข้อมูลและแหล่งที่มา
| แหล่งที่มา | วันที่ข้อมูลล่าสุด | สถานะ | ผลกระทบต่อการตัดสินใจ |
|---|---|---|---|
| ข้อมูลเทคนิคขาเข้า | 10 ส.ค. 2569 | ปัจจุบัน | โครงสร้างหลัก: แนวโน้มขาขึ้น, MACD Crossover, RRR 1.00 — แต่เป็นกรอบการวิเคราะห์ที่ไม่ถูกต้องสำหรับกองทุนโครงสร้างพื้นฐาน |
| RAG Knowledge Main | 10 ส.ค. 2569 (เรียกข้อมูล) | มีอยู่ | กฎ MACD Crossover และ Keltner ออกแบบมาสำหรับบริษัทที่ประกอบธุรกิจดำเนินงาน; มีข้อจำกัดในการปรับใช้กับกองทุนโครงสร้างพื้นฐาน |
| Query Biglot Stock Daily จาก RAG | N/A | ไม่สามารถใช้งานได้ | เป็นไปตามที่คาดการณ์สำหรับกองทุนรวมโครงสร้างพื้นฐาน; ผลกระทบต่อการตัดสินใจต่ำ |
| Query Short Stock Daily จาก RAG | N/A | ไม่สามารถใช้งานได้ | เป็นไปตามที่คาดการณ์สำหรับกองทุนรวมโครงสร้างพื้นฐาน; ผลกระทบต่อการตัดสินใจต่ำ |
| NVDR Analyzer | 10 ส.ค. 2569 | ไม่สามารถใช้งานได้ (ข้อมูลไม่เพียงพอ) | เป็นไปตามที่คาดการณ์ — การมีส่วนร่วมของนักลงทุนต่างชาติที่จำกัดในกองทุนรวมโครงสร้างพื้นฐานไทย; มิใช่สัญญาณขาลง |
| Tavily Search | 10 ส.ค. 2569 (ค้นหา) | มีอยู่ | วิกฤต — NAV 10.30, เงินปันผล 0.2222, ขึ้น XD 13 ส.ค. 2569, ราคาเป้าหมายนักวิเคราะห์ 10.44 |
แหล่งข้อมูลภายนอก (พร้อมวันที่เผยแพร่):
- Digrin — ประวัติเงินปันผลและข้อมูลอัตราผลตอบแทนของ DIF (8 ส.ค. 2569) ราคาปัจจุบัน 10.30, อัตราผลตอบแทน 9.41%, อัตราผลตอบแทนคาดการณ์ล่วงหน้า 8.63%, DGR3 −5.12% ขึ้น XD 13 ส.ค. 2569
- SCBAM — ข้อมูล NAV ของ DIF (10 ส.ค. 2569) ข้อมูลกองทุน, ประวัติเงินปันผลรวมตลอดอายุ 11.4761 บาท
- Yahoo Finance — DIF.BK (5 ส.ค. 2569) ราคาปิด 10.40, ราคาเป้าหมายนักวิเคราะห์เฉลี่ย 10.44 (กรอบ 9.30–11.80), ช่วงราคาในรอบ 52 สัปดาห์ 8.10–15.26
- SET — ข้อมูลสรุป DIF (20 ก.ค. 2569) เสาส่งสัญญาณโทรคมนาคม 16,059 ต้น, สัดส่วนผู้ถือหลักทรัพย์รายย่อย (Free Float) 79.42%, สัดส่วนการถือครองของต่างชาติสูงสุด (Foreign Limit) 49.00%
ข้อขัดแย้งข้อมูลสำคัญ: ช่วงราคาในรอบ 52 สัปดาห์ระหว่างแหล่งข้อมูลแตกต่างกัน — Yahoo Finance แสดง 8.10–15.26 ในขณะที่ Digrin แสดง 7.35–10.40 กรอบของ Digrin สอดคล้องกับราคาปัจจุบันมากกว่า บ่งชี้ว่ากรอบของ Yahoo อาจรวมราคาที่ปรับปรุงแล้วหรือข้อมูลที่ผิดปกติ ความแตกต่างนี้เน้นย้ำถึงความสำคัญของการใช้หลายแหล่งข้อมูลสำหรับกองทุนรวมโครงสร้างพื้นฐาน
ข้อจำกัดของกรอบการวิเคราะห์: ข้อมูลนำเข้าการวิเคราะห์ทางเทคนิค (แนวโน้มขาขึ้น, MACD Crossover, RRR) ถูกออกแบบมาสำหรับหุ้นของบริษัทที่ประกอบธุรกิจดำเนินงาน การนำมาปรับใช้กับ DIF — ซึ่งเป็นกองทุนโครงสร้างพื้นฐานที่ซื้อขายใกล้ NAV โดยมีจุดยึดจากอัตราผลตอบแทนเงินปันผล — เป็นการประเมินความเกี่ยวข้องของสัญญาณโมเมนตัมสูงเกินจริงอย่างเป็นระบบ และประเมินความสำคัญของการวิเคราะห์ NAV และส่วนต่างอัตราผลตอบแทนต่ำเกินจริง ข้อจำกัดนี้มีนัยสำคัญและเป็นเหตุผลหลักที่ทำให้คะแนนความเชื่อมั่นอยู่ในระดับต่ำ
9. การตัดสินใจสุดท้าย
เฝ้าระวัง (WATCH) — DIF เป็นกองทุนโครงสร้างพื้นฐาน มิใช่สินทรัพย์สำหรับการเทรดแบบสวิง ค่า RRR ที่ให้มา 1.00 นั้นเป็นที่ยอมรับไม่ได้ในเชิงโครงสร้างสำหรับการเทรดโดยอาศัยโมเมนตัม กองทุนนี้ซื้อขายสูงกว่า NAV เล็กน้อย (10.40 เทียบกับ 10.30) โดยมีอัตราผลตอบแทนจากเงินปันผลคาดการณ์ล่วงหน้าที่น่าสนใจที่ 8.6% และมีวันขึ้นเครื่องหมาย XD ในวันที่ 13 สิงหาคม 2569 (0.2222 บาท/หน่วย) ผู้ถือเดิมควรรักษาสถานะเพื่อการสะสมผลตอบแทน; ไม่แนะนำให้เข้าสถานะสวิงใหม่ ประเมิน DIF โดยอิงตาม NAV, ความยั่งยืนของเงินปันผล และส่วนต่างอัตราผลตอบแทน — มิใช่ด้วย MACD Crossovers หรือการทะลุกรอบ Keltner
สร้างเมื่อ: `2026-08-10T20:49:48.665+07:00`
อ้างอิงเนื้อหาต้นทาง: `stock_name:DIF|company_name:Digital Telecommunications Infrastructure Fund|chat_id:8670813882|stock_trend:UP_TREND|trade_action:WAIT|target_price_1:10.6|entry_price:10.4|sell_price:10.6|stop_loss_level:10.2|chart_timeframe:1D|volume_status:NORMAL|immediate_support:10.1|immediate_resistance:10.5|risk_reward_ratio:1|volatility_squeeze_status:Neutral|keltner_channels_slope:Rising|rsi_status:Neutral|macd_status:Crossover|trend_strength:Strong|price_action_signal:None`
*นี่คือการสนับสนุนการตัดสินใจตามหลักฐาน ไม่ใช่การรับประกันผลตอบแทน เป้าหมายเป็นระดับการวางแผนตามเงื่อนไข และการสูญเสียอาจเกินกว่าจุดตัดขาดทุนที่วางไว้ในระหว่างช่องว่างราคาหรือการซื้อขายที่ขาดสภาพคล่อง กองทุนโครงสร้างพื้นฐานมีโปรไฟล์ความเสี่ยงและผลตอบแทนที่แตกต่างโดยพื้นฐานจากบริษัทที่ประกอบธุรกิจดำเนินงาน และควรประเมินมูลค่าด้วย NAV และอัตราผลตอบแทน มิใช่ด้วยโมเมนตัม*